


Fed sẽ 'tăng lãi suất liên tiếp'? Chu kỳ thắt chặt cuối thập niên 1980 có lặp lại?
 wallstreetcn
Tiêu đề gốc: 《Fed sẽ "tăng lãi suất liên tiếp"? Chu kỳ "thắt chặt" cuối thập niên 1980 có lặp lại?》
Nguồn gốc: Wall Street CN
Báo cáo của Citi chỉ ra rằng môi trường vĩ mô hiện tại có độ tương đồng cao với chu kỳ thắt chặt 1988-1989, khi đó nền kinh tế duy trì sức chống chịu, áp lực lạm phát tích tụ dần, sau đó hoạt động kinh tế chậm lại, chính sách mới chuyển sang nới lỏng. Trong chu kỳ thắt chặt năm đó, Fed đã tăng lãi suất liên tiếp 16 lần. Lo ngại của thị trường về việc Fed tái khởi động tăng lãi suất đang gia tăng, khiến một chu kỳ mang tính cảnh báo trong lịch sử quay trở lại tầm nhìn của nhà đầu tư. Báo cáo chiến lược vĩ mô định lượng mới nhất của Citi Research cho thấy mức độ tương đồng giữa môi trường vĩ mô hiện tại và chu kỳ thắt chặt 1988-1989 tăng rõ rệt, đồng thời kết hợp với tình hình Trung Đông leo thang trở lại và áp lực lạm phát Mỹ bùng phát, logic phân bổ tài sản chéo đang âm thầm thay đổi.
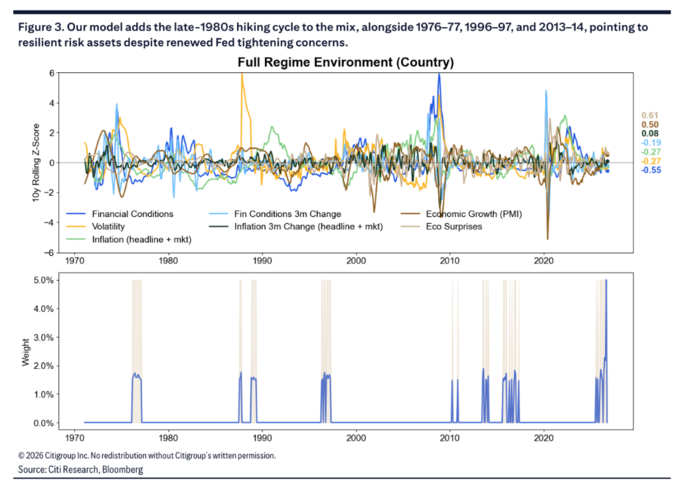
Theo tin từ bàn giao dịch Zhuifeng, các nhà phân tích Alex Saunders và Vinh Vo của Citi Research trong báo cáo công bố ngày 11 tháng 9 chỉ ra rằng, mặc dù mô hình vĩ mô (Regime Model) tổng thể vẫn nằm trong vùng "Bình thường" (Normal), nhưng động lực lạm phát mạnh lên, chỉ số bất ngờ kinh tế giảm nhẹ, cộng thêm điều kiện tài chính thắt chặt nhẹ, khiến các giai đoạn lịch sử tương tự mà mô hình nhận diện đang tiến gần đến giai đoạn 1988-1989.
Đáng chú ý, trong chu kỳ thắt chặt từ tháng 3 năm 1988 đến tháng 5/6 năm 1989, Fed đã tăng lãi suất tổng cộng 16 lần. Theo thống kê của nhóm Tôn Bân Bân thuộc Tianfeng Securities, tháng 3 năm 1988, Fed để ngăn chặn tái diễn lạm phát cao đã chọn thắt chặt sớm. Ngày 30 tháng 3 năm 1988, cuộc họp FOMC đã tăng lãi suất quỹ liên bang thêm 25bp lên 6,75%, sau đó tổng cộng tăng lãi suất 16 lần, cuối cùng mục tiêu lãi suất quỹ liên bang được nâng lên 9,8125%, tổng cộng tăng 331,25bp.
Đặc điểm điển hình của giai đoạn cuối thập niên 1980 là: nền kinh tế duy trì sức chống chịu, áp lực lạm phát tích tụ dần, cuối cùng thúc đẩy Fed tăng lãi suất liên tục, sau đó hoạt động kinh tế chậm lại, chính sách mới chuyển sang nới lỏng. Báo cáo đồng thời liệt kê các giai đoạn 1976-1977, 1996-1997 và 2013-2014 làm các khoảng lịch sử tham chiếu khác.
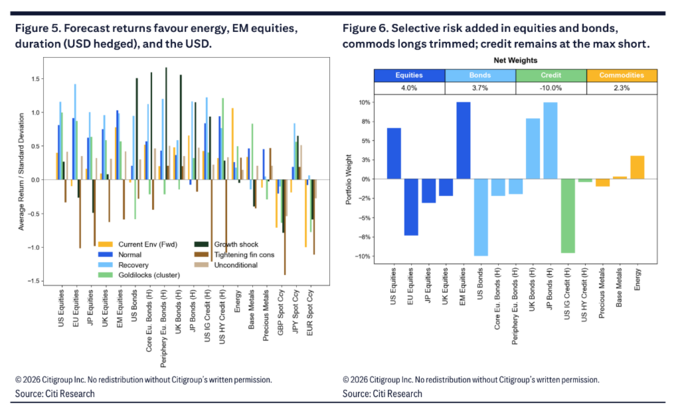
Ở cấp độ phân bổ tài sản, bối cảnh vĩ mô nêu trên thúc đẩy mô hình tăng thêm tỷ trọng tài sản rủi ro, đồng thời thiết lập sở thích cấu trúc rõ ràng: vị thế mua cổ phiếu thị trường mới nổi và cổ phiếu Mỹ, vị thế mua duration của Nhật Bản và Anh, đồng thời duy trì vị thế bán khống tín dụng cấp đầu tư Mỹ ở mức tỷ trọng tối đa, lấy năng lượng làm trọng tâm để vị thế mua hàng hóa, và chuyển sang ưa thích đồng đô la Mỹ.
Chu kỳ thắt chặt 1988-1989 quay trở lại tầm nhìn
"Hãng tin Fed mới" Nick Timiraos trong bài viết mới nhất cho biết, các nhà đầu tư gần như chắc chắn Fed sẽ tăng lãi suất lần đầu tiên trong ba năm vào tuần tới, câu hỏi khó hơn là sau đó sẽ ra sao. Kể từ thập niên 1990, Fed chỉ tăng lãi suất một lần duy nhất.
Phân tích tương đồng lịch sử của Citi Research cũng cho thấy, giai đoạn 1988-1989 trong tháng này trở nên nổi bật hơn rõ rệt. Báo cáo mô tả, giai đoạn này thể hiện sự kết hợp giữa sức chống chịu kinh tế và áp lực lạm phát—chính sự kết hợp này đã thúc đẩy Fed thắt chặt chính sách tiền tệ liên tục vào năm 1988, cho đến khi hoạt động kinh tế chậm lại vào năm sau mới chuyển sang giảm lãi suất.
Điều này phù hợp cao với trạng thái vĩ mô hiện tại.Mô hình cho thấy, các chỉ số tăng trưởng kinh tế cải thiện nhẹ, giá trị trung bình điểm z PMI vẫn ở mức cao, chỉ số bất ngờ kinh tế tuy giảm nhẹ nhưng mức độ tuyệt đối vẫn tích cực; đồng thời, động lực lạm phát trong tháng qua có phục hồi, điều kiện tài chính thắt chặt nhẹ, tổng thể vẫn dưới mức trung bình dài hạn khoảng 0,55 độ lệch chuẩn. Báo cáo xác định trạng thái vĩ mô hiện tại là triệu chứng "kinh tế quá nóng"—các chỉ số tăng trưởng và lạm phát đều cao hơn một chút so với trung bình dài hạn, nhưng chưa gây ra chuyển đổi mô hình.
Báo cáo đồng thời giữ lại ba giai đoạn lịch sử tham chiếu khác: 1976-1977 (thời kỳ tiền Volcker, lạm phát giảm và điều kiện tài chính nới lỏng song hành, ban đầu hỗ trợ thị trường chứng khoán, nhưng sau đó lạm phát và lãi suất chính sách tăng mạnh); 1996-1997 (giai đoạn đầu mở rộng Internet); và 2013-2014 (kỳ vọng Fed thu hẹp mua trái phiếu thúc đẩy định giá lại lãi suất Mỹ). Đáng chú ý, cú sốc thuế quan năm ngoái trong mô hình mới nhất không còn tạo thành tham chiếu lịch sử tương đồng đáng kể, Citi Research cho rằng điều này phản ánh biến động dài hạn của các loại tài sản vẫn ở mức tương đối thấp.
Mô hình giữ vững vùng "Bình thường", tỷ trọng cổ phiếu tiếp tục tăng
Mặc dù lo ngại của thị trường về tăng lãi suất gia tăng, mô hình K láng giềng gần nhất (KNN) của Citi Research vẫn duy trì ở vùng "Bình thường", chưa chuyển sang vùng "Điều kiện tài chính thắt chặt". Báo cáo chỉ ra, sau khi cập nhật tháng này, mô hình đã tăng tỷ lệ phân bổ vượt mức cổ phiếu từ 2,8% lên 4,0%, trái phiếu và hàng hóa duy trì phân bổ dương (nhưng có cắt giảm), vị thế bán khống tín dụng giữ nguyên.
Báo cáo đồng thời cảnh báo đường đi xuống tiềm năng: nếu cú sốc năng lượng tiếp tục như một chủ đề dai dẳng—dù do nhu cầu bổ sung kho hay gián đoạn dòng cung—thì điều kiện tài chính thắt chặt và chênh lệch tín dụng mở rộng có thể trở thành chuỗi truyền dẫn dẫn đến kịch bản đình lạm.
Về hiệu suất Sharpe lịch sử dưới các mô hình khác nhau, hiệu suất tài sản ở vùng "Bình thường" tương đương với trung bình lịch sử vô điều kiện, thuộc tính trái phiếu hơi chiếm ưu thế, trong khi cổ phiếu Mỹ có lợi thế nhất định so với các khu vực khác.
Phân bổ tài sản chéo: Năng lượng dẫn đầu, đô la Mỹ thay thế yên Nhật thành tiền tệ ưu tiên
Về phân bổ tài sản cụ thể, mô hình Citi Research thể hiện cấu trúc khác biệt hóa cao.Về cổ phiếu, thị trường mới nổi nhận phân bổ cao nhất, cổ phiếu Mỹ duy trì vị thế mua nhẹ, cổ phiếu châu Âu, Nhật Bản và Anh bị bán khống.
Về lãi suất, trái phiếu tổng thể vượt trội 3,7%, duration Nhật Bản và Anh nhận vị thế mua lớn nhất, trái phiếu chính phủ Mỹ bị bán khống tối đa, trái phiếu châu Âu bán khống nhẹ. Logic phân bổ này một phần liên quan đến hướng dẫn tương lai diều hâu sau khi ECB tăng lãi suất và phí bù rủi ro trái phiếu chính phủ Pháp tăng.
Về hàng hóa, năng lượng là tài sản có hiệu suất kỳ vọng mạnh nhất hiện tại, mô hình tập trung vượt trội năng lượng, kèm theo vị thế mua nhẹ kim loại cơ bản và vị thế bán nhẹ kim loại quý. Báo cáo chỉ ra, lợi thế của năng lượng ở khía cạnh chi phí nắm giữ tương đối (carry) vượt xa các phân nhóm hàng hóa khác, trong khi carry của kim loại cơ bản và kim loại quý rõ ràng là âm.
Về ngoại hối, báo cáo chỉ ra sự nhiệt tình của thị trường đối với yên Nhật đã giảm rõ rệt, tỷ lệ Sharpe kỳ vọng của bảng Anh, yên Nhật và euro so với đô la Mỹ đều âm, khiến đô la Mỹ trở thành tiền tệ ưu tiên hiện tại. Sự chuyển đổi này một phần bắt nguồn từ phát biểu của Bộ trưởng Tài chính Mỹ Bessent về vấn đề can thiệp của Nhật Bản, cũng như kỳ vọng thị trường về việc Ngân hàng Trung ương Nhật Bản (BoJ) thắt chặt chính sách sớm hơn và nhanh hơn thúc đẩy yên Nhật tăng giá theo giai đoạn sau đó động lực suy yếu.
Chiến lược theo xu hướng duy trì lợi nhuận dương từ đầu năm đến nay, chiến lược hệ thống phân hóa
Từ hiệu suất chiến lược định lượng, chiến lược theo xu hướng trong tháng qua ghi nhận lợi nhuận dương, mức tăng mạnh của hàng hóa và trái phiếu đủ bù đắp tổn thất của cổ phiếu và đóng góp ngoại hối gần như hòa vốn. Đáng chú ý, chiến lược theo xu hướng trái phiếu trong tháng này đã đảo ngược hoàn toàn lợi nhuận âm từ đầu năm đến nay trước đó, thúc đẩy chiến lược tổng hợp chuyển sang dương. Hàng hóa vẫn là nguồn đóng góp lớn nhất từ đầu năm đến nay, cổ phiếu yếu nhất.
Chiến lược carry trong tháng qua tổng hợp dương, hàng hóa và trái phiếu đóng góp lợi nhuận chính, carry ngoại hối và cổ phiếu chịu áp lực. Báo cáo đồng thời chỉ ra, chiến lược giá trị hàng hóa từ đầu năm đến nay tiếp tục dẫn đầu, nhưng chiến lược giá trị cổ phiếu và trái phiếu vẫn lợi nhuận âm, và khi tình hình Trung Đông leo thang trở lại thúc đẩy thị trường định giá lại rủi ro lạm phát và chính sách, chiến lược giá trị trái phiếu tiếp tục suy yếu.
Về định vị CTA, tín dụng duy trì vị thế mua tối đa, vị thế mua cổ phiếu và hàng hóa bị cắt giảm về gần trung lập.
Nội dung này chỉ mang tính chất tham khảo và cung cấp thông tin, không phải lời khuyên đầu tư liên quan đến BTCC. BTCC luôn cố gắng cung cấp thông tin chính xác, nhưng không đảm bảo tuyệt đối về tính xác thực, độ chính xác hoặc bản quyền nội dung trên.