Giải thích Aave V4: Sự chuyển đổi từ sản phẩm thành "ngân hàng"
 chaincatcher
Tựa gốc: "Giải thích Aave V4: Sự chuyển đổi từ sản phẩm thành 'ngân hàng'"
Tác giả gốc: Eric, Foresight News
Vào tối ngày 30 tháng 3 theo giờ Bắc Kinh, phiên bản Aave V4, được khởi xướng vào năm 2024, đã chính thức ra mắt trên mạng chính, mang đến tin vui đầu tiên kể từ cuộc tranh luận về quản trị Aave DAO.
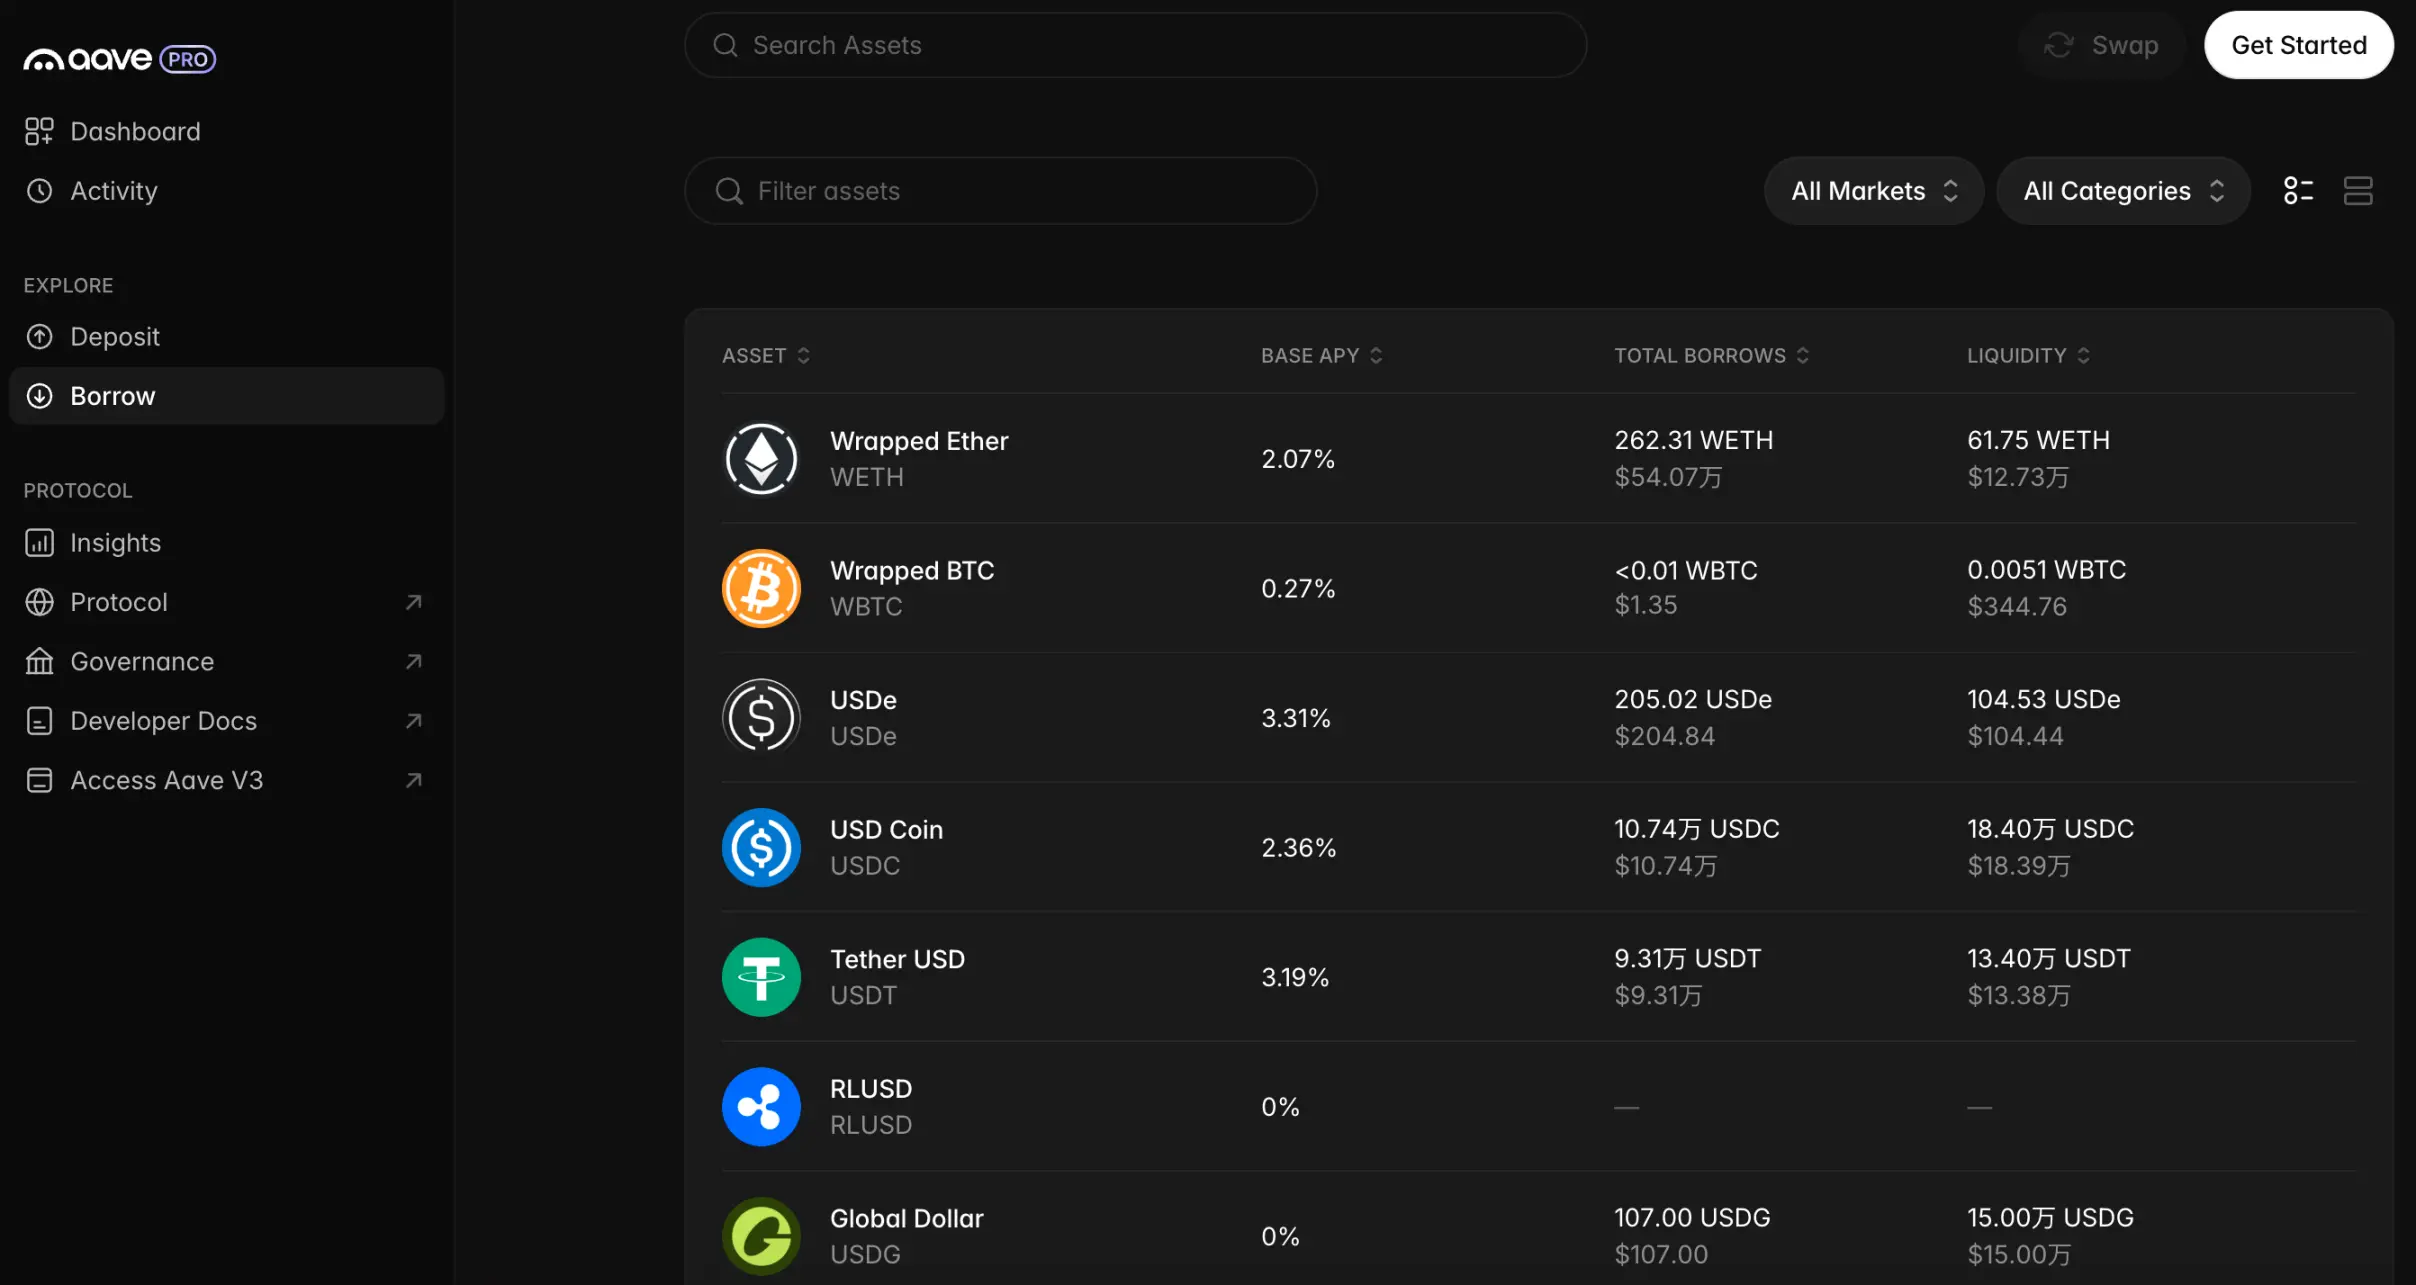
Có thể nói phiên bản V4 là một cuộc đại tu hoàn toàn Aave, với thay đổi cốt lõi là việc tích hợp các thị trường cho vay vốn ban đầu hoạt động độc lập vào một cấu trúc nhóm thanh khoản thống nhất: Hub and Spoke.
Trong phiên bản V4, có một trung tâm thanh khoản thống nhất (Hub) trên mỗi chuỗi hoặc L2, nơi tất cả tài sản do người dùng gửi để cho vay sẽ được lưu trữ trong một nhóm thanh khoản duy nhất. Hub chịu trách nhiệm điều phối toàn cầu, kiểm soát hạn mức tín dụng, các ràng buộc cấp hệ thống (chẳng hạn như "tổng số tiền vay ≤ tổng nguồn cung") và tạm dừng khẩn cấp. Hub không trực tiếp tương tác với người dùng mà quản lý thanh khoản tập trung ở phía sau.
Điều đáng chú ý là không chỉ có một Hub duy nhất trên mỗi chuỗi, mà các Hub khác nhau được thiết kế dựa trên các nhu cầu khác nhau, về cơ bản đóng vai trò như một hình thức cách ly rủi ro. Ví dụ, V4 hiện đã ra mắt Core Hub, Prime Hub và Plus Hub. Core Hub bao gồm các tài sản phổ biến và dành cho tất cả người dùng, trong khi Prime Hub được thiết kế cho các nhà cung cấp tìm kiếm tài sản thế chấp "dễ kiểm soát" hơn. Plus Hub được thiết kế cho các stablecoin dựa trên chiến lược, với thiết kế tham số cần xem xét quy mô của dự án.
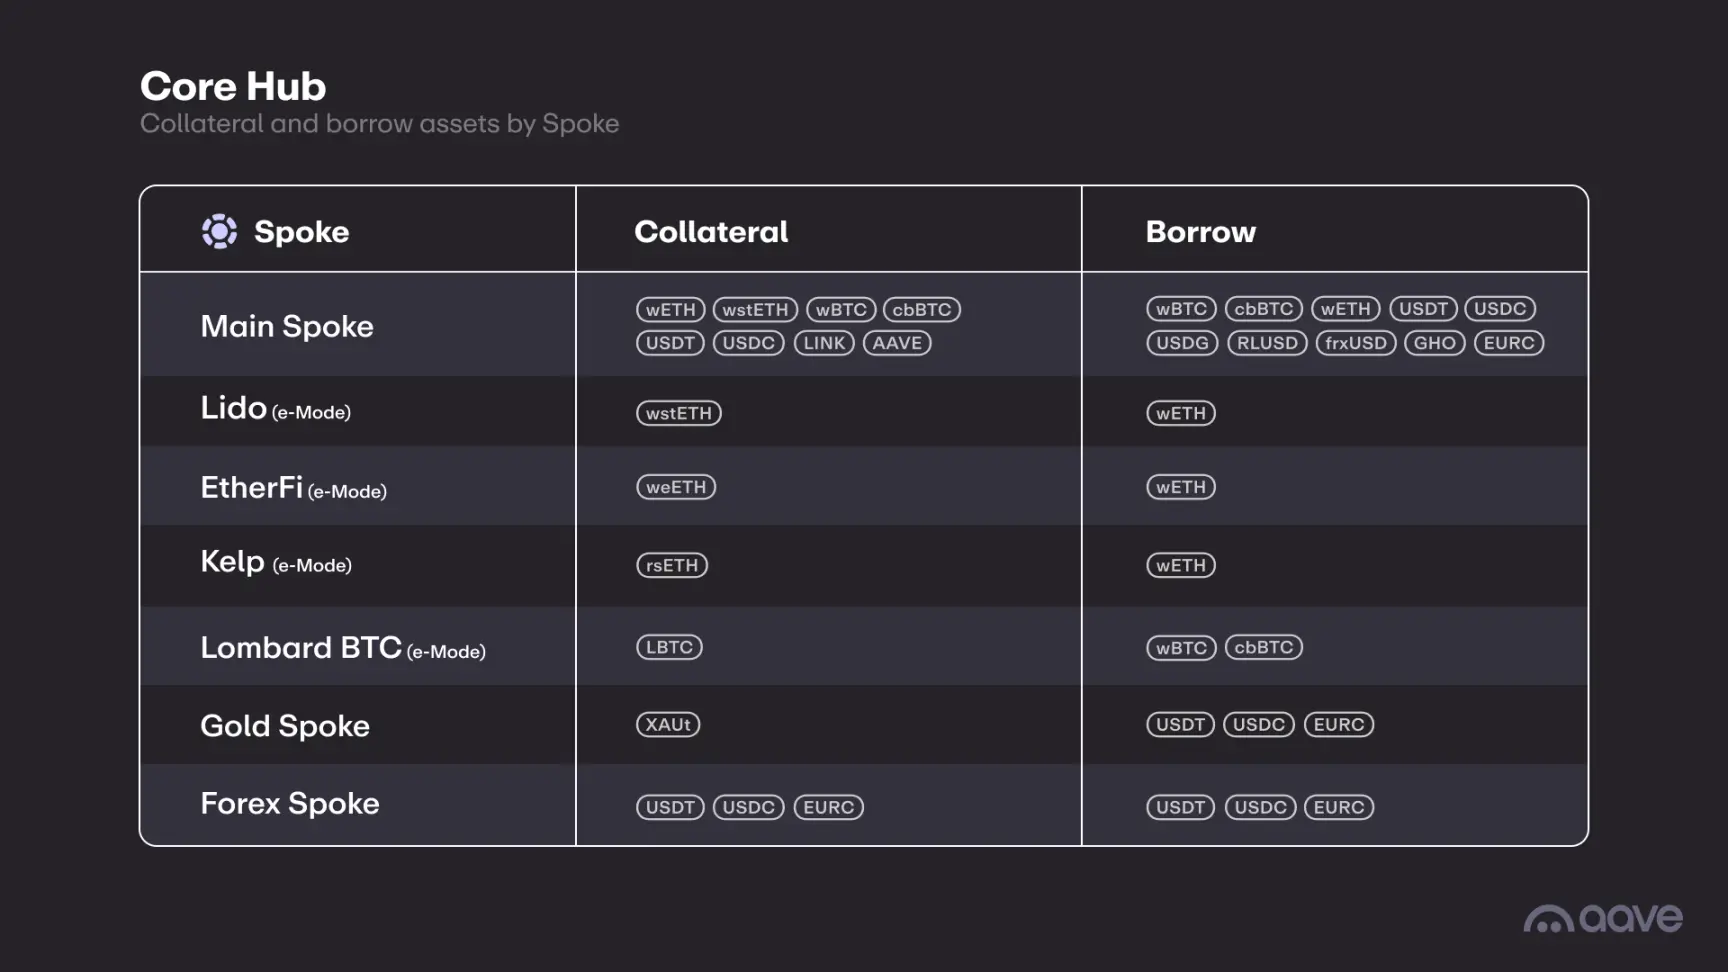
Về phần Spoke, bạn có thể hiểu nó như một thị trường độc lập, nơi mỗi thị trường có chức năng cho vay, thông số rủi ro và quy tắc thế chấp riêng. Trong một Hub, tài sản của người dùng tồn tại trong cùng một nhóm thanh khoản, và người đi vay cần chọn các Spoke khác nhau dựa trên nhu cầu của họ. Ví dụ, như trong hình ảnh, người dùng có thể gửi WETH làm tài sản có thể vay, và người đi vay có thể vay WETH ở bốn Spoke đầu tiên, nhưng chỉ có EtherFi Spoke mới có thể sử dụng WETH làm tài sản thế chấp.
Mặc dù tuyên bố chính thức là có thể tích hợp thanh khoản phân tán, nhưng trên thực tế, không có nhiều khác biệt đối với người dùng vay tiền dựa trên tài sản thế chấp chất lượng cao. Ví dụ, nếu bạn muốn sử dụng ETH làm tài sản thế chấp để vay tài sản, các thao tác trong V3 và V4 không khác nhau, miễn là bạn có thể đảm bảo rằng hệ số sức khỏe không giảm quá thấp.
Vì vậy, xét về khả năng tích hợp thanh khoản, V4 thực sự tinh tế hơn so với việc quản lý các thị trường độc lập, nhưng không thể nói đó là một bước nhảy vọt về chất lượng; sự khác biệt thực sự đến từ các thông số tùy chỉnh của Spokes và công cụ thanh lý mới.
Trong V4, lãi suất của người vay phụ thuộc vào lãi suất cơ bản và phí bảo hiểm rủi ro. Lãi suất cơ bản vẫn sử dụng đường cong tỷ lệ sử dụng như trong V3, tăng chậm khi dưới tỷ lệ sử dụng tối ưu và tăng mạnh khi trên mức đó. Phí bảo hiểm rủi ro phụ thuộc vào bản chất của tài sản thế chấp; nếu tài sản thế chấp là các tài sản ổn định hơn như USDT, ETH hoặc WBTC, phí bảo hiểm rủi ro sẽ rất nhỏ hoặc thậm chí bằng không, trong khi các altcoin có rủi ro cao sẽ có phí bảo hiểm rủi ro cao để tránh tình trạng "tài sản tốt bù đắp cho tài sản xấu".
Ví dụ đơn giản, trong V3, lãi suất hoàn toàn phụ thuộc vào cung và cầu. Tương tự, khi cho vay USDT, mặc dù có thể có sự khác biệt về hạn mức vay (LTV) và ngưỡng thanh lý, lãi suất khi thế chấp bằng ETH và LINK là như nhau trong cùng điều kiện cung và cầu, nhưng rõ ràng, LINK biến động mạnh hơn ETH. Nếu lãi suất như nhau, người vay thế chấp bằng LINK sẽ tăng tỷ lệ sử dụng, dẫn đến vấn đề là chi phí vay đối với người dùng thế chấp bằng ETH không giảm mà lại tăng lên.
Phiên bản V4 tối ưu hóa nhược điểm này, yêu cầu người dùng vay vốn dựa trên tài sản rủi ro cao phải trả chi phí cao hơn, trong khi người dùng cung cấp vốn cũng có thể thu được lợi nhuận cao hơn. Đồng thời, lãi suất cao hơn hạn chế nhu cầu vay vốn, làm cho lợi thế về chi phí đối với người dùng vay vốn dựa trên tài sản chất lượng cao trở nên rõ ràng hơn.
Về cơ chế thanh lý, người thanh lý chỉ khôi phục hệ số sức khỏe của khoản vay về giá trị mục tiêu đã được thiết lập trước, và hệ số sức khỏe càng thấp thì tiền thưởng thanh lý càng cao. Thiết kế này không chỉ mang lại cho người vay không gian hoạt động lớn hơn mà còn giảm thiểu rủi ro nợ xấu tổng thể của nền tảng. Ngoài ra, công cụ thanh lý mới đã giới thiệu "cơ chế ngăn ngừa tồn đọng", có nghĩa là khi khoản nợ hoặc tài sản thế chấp còn lại giảm xuống dưới một ngưỡng nhất định (ví dụ: 1.000 đô la), người thanh lý phải thanh lý toàn bộ vị trí để ngăn chặn sự tích lũy các khoản dư nhỏ và làm giảm hiệu quả sử dụng vốn.
Cuối cùng, lượng thanh khoản nhàn rỗi trong Hub có thể được tự động đầu tư vào các chiến lược sinh lời rủi ro thấp được quản trị viên phê duyệt (chẳng hạn như trái phiếu chính phủ ngắn hạn, LP stablecoin, công cụ thị trường tiền tệ, v.v.), điều này làm tăng thu nhập cho các nhà cung cấp vốn đồng thời thúc đẩy doanh thu của DAO, đây có thể là một trong số ít những lợi thế của "thanh khoản thống nhất".
Nhìn chung, những lợi ích mà tính thanh khoản thống nhất của Aave V4 mang lại trong hoạt động cho vay không đáng kể, và cái gọi là khả năng kết hợp, cho phép người dùng vay quản lý các vị thế trên các Spoke khác nhau, cũng không thuận tiện hơn nhiều so với V3. Nhưng như tác giả đã đề cập trong tiêu đề, V4 đã biến Aave từ một sản phẩm thành một cơ sở hạ tầng tài chính tương tự như một "ngân hàng".
Bỏ qua các hoạt động kinh doanh phức tạp khác, hoạt động kinh doanh cốt lõi của ngân hàng là thu hút tiền gửi, giữ lại một phần dự trữ để đáp ứng nhu cầu thanh toán và chuyển khoản hàng ngày của người dùng, và sau đó kiếm lợi nhuận từ lãi suất thông qua hoạt động cho vay. Đối với các khoản tiền nhàn rỗi, ngân hàng cũng có thể phân bổ vào các khoản đầu tư khác nhau trong giới hạn rủi ro cho phép.
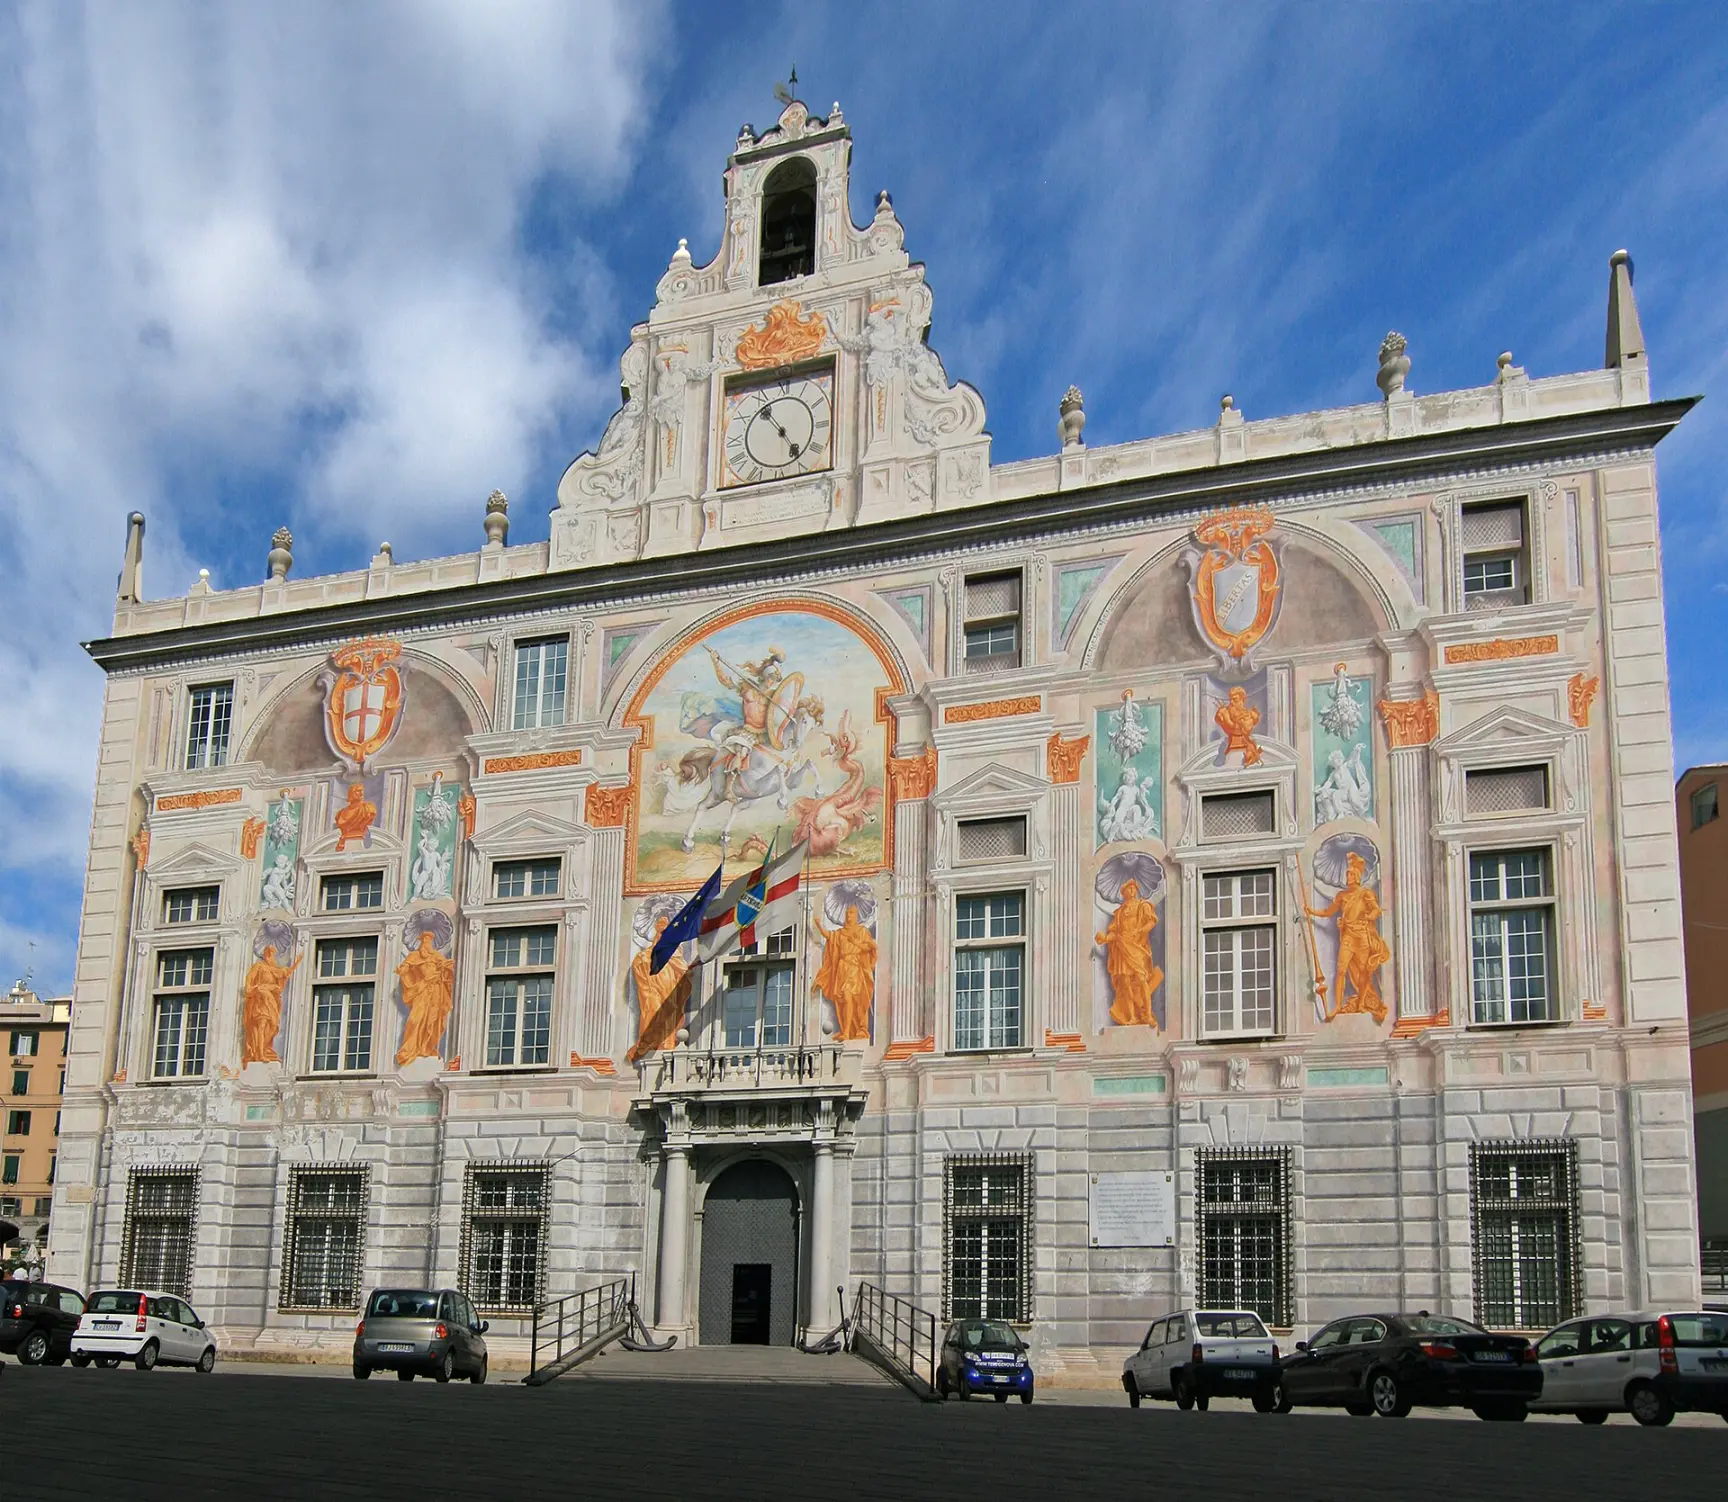
Trụ sở chính của Ngân hàng St. George, Cung điện St. George
Được thành lập vào năm 1407 tại Genoa, Ý, Ngân hàng St. George thường được coi là ngân hàng lâu đời nhất trên thế giới. Ngân hàng này không chỉ cung cấp các dịch vụ gửi tiền và cho vay mà còn quản lý nợ chính phủ, đổi tiền tệ và chuyển khoản, đáp ứng nhu cầu thương mại của Genoa, một trung tâm thương mại quan trọng ở châu Âu thời bấy giờ.
Từ khi ra mắt ETHLend năm 2017 đến khi ra mắt Aave V4 năm 2026, chỉ trong chưa đầy 10 năm, Aave đã mang dáng dấp của một ngân hàng thực thụ. Tất nhiên, vẫn có những khác biệt đáng kể giữa Aave và các ngân hàng; đây chỉ là một phép so sánh. So với mô hình P2P, mô hình ngân hàng, vốn đã trải qua vô số sự kiện "thiên nga đen" trong hàng trăm năm, đương nhiên là một lựa chọn tốt hơn, cũng giống như V4 so với V3.
Nếu quan sát kỹ, bạn sẽ thấy rằng rất nhiều "sự đổi mới" trong không gian DeFi gần như đã trở thành dĩ vãng, chẳng hạn như DeFi 2.0 đang thịnh hành vào nửa cuối năm 2021. Thay vào đó, các dự án như Aave, với các hoạt động và logic đơn giản đã được hoàn thiện trong tài chính truyền thống hàng trăm năm, đã tồn tại và phát triển mạnh mẽ. Sau nhiều năm nghiên cứu, nhiều dự án DeFi có lẽ đã nhận ra vấn đề này: tiềm năng của DeFi rất lớn, nhưng mọi bước tiến trong tài chính truyền thống đều không thể bỏ qua.
Aave V4 tập trung thanh khoản, và có rất nhiều việc có thể làm trong tương lai, chẳng hạn như sử dụng các tài sản đã không hoạt động trong một khoảng thời gian nhất định (ví dụ: hơn một năm) cho các khoản đầu tư có rủi ro tương đối cao hơn, như cung cấp thanh khoản ETH/USDT trên Uniswap, hoạt động hoàn toàn theo mô hình ngân hàng thương mại, và dần dần mở rộng các hoạt động kinh doanh khác của ngân hàng thương mại, chẳng hạn như thẻ tín dụng (tham khảo mô hình tiêu thụ stablecoin thông qua cho vay có thế chấp của Ethfi), v.v.
Hơn nữa, Aave có thể mở rộng sang lĩnh vực "ngân hàng đầu tư". Ví dụ, ra mắt một nền tảng ICO cho phép người dùng gửi tài sản để kiếm lãi trong khi vay USDT hoặc USDC để tham gia đầu tư, mà không cần phải rút tài sản để bán lấy stablecoin tham gia ICO, từ đó thu phí từ các dự án đồng thời cũng kiếm được lãi.
Mặc dù cơ chế Hub & Spoke không mang lại sự đổi mới đáng kể nào cho hoạt động cho vay, nhưng nó đặt nền tảng quan trọng nhất cho các bước tiếp theo.
Nội dung này chỉ mang tính chất tham khảo và cung cấp thông tin, không phải lời khuyên đầu tư liên quan đến BTCC. BTCC luôn cố gắng cung cấp thông tin chính xác, nhưng không đảm bảo tuyệt đối về tính xác thực, độ chính xác hoặc bản quyền nội dung trên.