新台幣低估?央行四點說明 強調不是出口好台幣就一定會升值

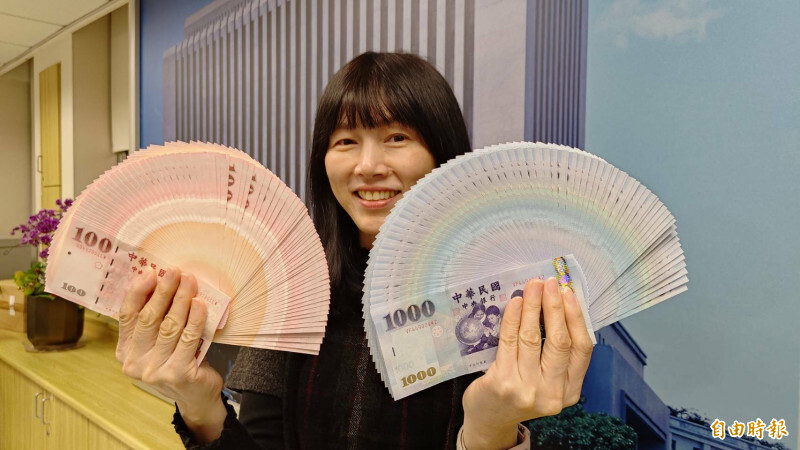 新台幣低估?央行說明不是出口好新台幣就必然升值。(記者陳梅英攝)
〔記者陳梅英/台北報導〕繼《經濟學人》之後,又有國外學者認為一國出口持續上升,匯率就不應持續下跌,並指台灣新台幣實質有效匯率指數(Real Effective Exchange Rate Index, REER)較1995年下降近20%,是新台幣匯率被低估的證據,質疑台灣購買力沒有理由低於1995年水準,台灣應規劃有序過渡到更強勢貨幣。為此央行晚間發出說明,強調台灣購買力較貿易對手國高,且無論全球或是台灣,金融帳交易佔外匯交易比重高達9成以上,早已成為決定匯率主因,不是出口好、新台幣就一定會升。
央行指出,一、根據國際清算銀行(BIS)編製之有效匯率指數,目前(2025年10月)新台幣名目有效匯率指數(Nominal Effective Exchange Rate Index, NEER)較1995年升值9.6%;同期間,新台幣REER下降18.9%,兩者差異主要是台灣物價漲幅較主要貿易對手國低35.2%所致,亦反映台灣購買力提高。
NEER是一國貨幣對主要貿易對手國貨幣匯率指數的加權平均數,REER則是NEER經外國與本國相對物價(即相對物價指數)平減所得到的匯率指數。NEER基本上由各國外匯市場供需決定,1995年以來,新台幣NEER升值9.6%。
目前新台幣REER較1995年下降,是因為台灣物價相對主要貿易對手國物價低且穩定,相對物價指數上升35.2%,致經平減後之新台幣REER下降18.9%。2025年10月相較1995年,台灣物價漲幅較主要貿易對手國為低,顯示台灣相對貿易對手國的購買力持續上升,並無該受訪學者所稱台灣購買力低於1995年水準的情形。且新台幣REER下降、出口價格競爭力上升,主要是台灣物價相對穩定,並非是匯率因素。
二、NEER及REER均不宜用來衡量匯率之高、低估,亦很難認定1995年REER水準值為均衡匯率。
央行說,REER可反映出口的價格競爭力,惟不宜做為衡量均衡匯率的標準。事實上,也很難認定1995年REER水準值為均衡匯率,尤其30年來,台灣金融自由化及國際化程度大幅提高,經貿結構改變甚多,外匯市場參與者及交易性質已大相逕庭,因此不宜以新台幣REER高於或低於1995年水準值來論定新台幣高估或低估。
三、無論是全球或台灣,金融帳交易占外匯交易的比重高達9成以上,已成為決定匯率的主因。國內匯市參與者眾多,除進出口廠商外,尚包括外資、國內金融機構、個人等,新台幣匯率由多樣化外匯供給者、需求者共同決定,出口商只是其中之一。因此,一國出口持續增加,不盡然表示該國貨幣(無論是以新台幣對美元匯率、NEER或REER表示)必然升值,也不宜據以認定新台幣匯率低估。
四、金融自由化使匯率做為貿易失衡的調整工具更加困難。央行是基於法定職責於必要時進場調節匯市,以維持新台幣匯率之動態穩定。調節措施目的在於減緩匯率過度波動,不會也無法扭轉匯率趨勢。
