會計師財務簽證刑事責任座談會 產官學界籲合理化專業責任規範

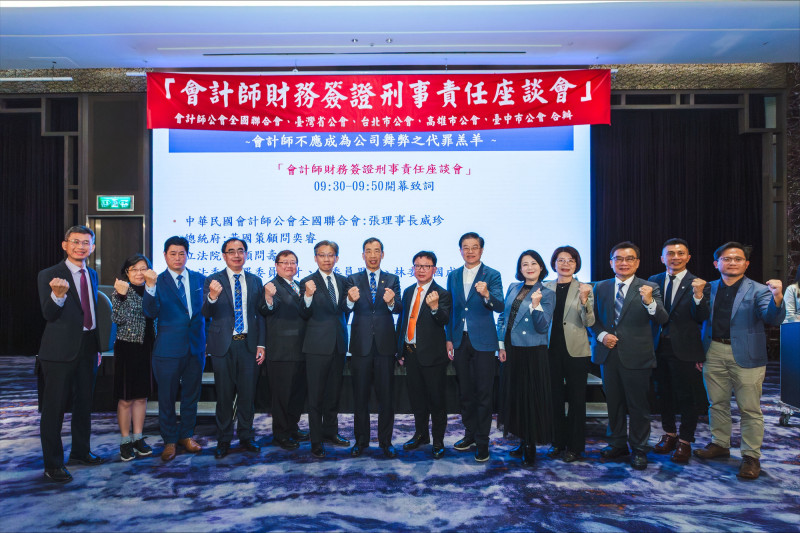 「會計師財務簽證刑事責任座談會」今圓滿落幕,產官學界齊聚呼籲合理化專業責任規範,促進產業永續發展;立法院朝野三黨5位立委出席表達支持。(勤業眾信提供)
〔記者鄭琪芳/台北報導〕因應社會對會計師財務簽證刑事責任議題的高度關注,會計師5公會今日舉辦「會計師財務簽證刑事責任座談會」,邀集產官學界專家共同檢視現行法制與實務挑戰。與會人士一致強調,應在公司治理與法遵前提下,合理界定會計師在有限資訊下的責任,避免將專業判斷與故意不法混為一談,並重新檢視公司舞弊的刑事責任界線,以維護資本市場穩定與會計師合理執業環境。
會計師公會全國聯合會理事長張威珍指出,會計師界現已面臨「2高2低3不」,即高風險、高責任、低容錯率、低報酬的結構性困境,進而導致學生不願就讀會計相關科系,會計系畢業生亦傾向不進入會計師事務所就業,或不願意長期在會計師業發展。國策顧問黃奕睿則表示,台灣現行作法過度以事後結果追溯責任,與美國強調懲罰實際不法行為者的立法精神不同,將會計師的專業判斷及結果科予刑責過於嚴苛。
立委羅明才及吳思瑤皆表示,基於罪刑法定主義與比例原則,現行法制下會計師於期後事項的義務界線尚不明確,實不宜對其課以刑事責任;立委林國成亦表示,在會計師非屬蓄意行為的情況下,不應科以刑責;立委黃秀芳及張智倫也表達相同看法。與會立委一致表達,必要時將推動修法回應制度性問題。
這場座談會首先聚焦於期後事項的審計準則規範,與會學者皆同意期後事項的處理核心應回歸審計準則與會計師的專業判斷。台北商業大學教授林維珩認為,財報出具後,若發現疑義,是否修正及後續行動,應視管理階層作為及會計師的法律權利義務而定,必要時應諮詢法律專家,同時並應考量會計師具有獨立性及保密的義務,並非當然能對外宣揚所知資訊。
台灣大學助理教授陳思帆則指出,期後事項會計師的義務於目前認定並不明確,認為期後事項原應限於查核報告出具時已存在但當時未被會計師所知悉的事實,不宜僅因事後會計師獲得尚待查證的資訊,即回溯課予會計師對前期財務報告的刑事法律責任。
中正大學教授黃劭彥進一步強調,期後事項的判斷高度仰賴會計師專業判斷,實務上仍有必要研議訂定更明確、可操作的指引,以避免會計師陷入進退失據的困境。東吳大學教授李坤璋補充,台灣審計準則的制定應因地制宜,會計師簽證責任應除罪化,會計師亦須比照律師等其他專業,將懲戒委員會的運作獨立於行政機關體系。
今日座談會也從「證交法」討論會計師責任,全國律師聯合會秘書長林俊宏指出,專業人員如律師、會計師等面對不明確法律概念而承擔被處罰的高度風險,因此使受規範者「可得預見」法律禁止的界線就會是重點。士林地方檢察署檢察官蔡景聖則認為,依最新實務見解,「證交法」第174條第2項第2款後段,關於會計師查核未予敘明的刑事責任,係規範年度的財務報表,而不及於季報的財務報表。
台灣大學法律系副教授楊岳平則強調,「證交法」第174條第2項第2款設置刑事責任的目的,在於嚇阻會計師明知財報不實仍予簽證認可的高度故意行為;若僅因行為人違反技術性規範便認定具有故意,實屬草率。東吳大學法律系教授蕭宏宜強調,審計準則針對期後事項已經明確規定會計師於財報報表發布後無「查核」的義務,因此期後事項自然就不落入證交法第174條第2項第2款規範範圍。且若課予會計師作為義務,亦應考量會計師在實際上可否執行。
台北市會計師公會理事長邵志明表示,公會長期努力的目標,在於促使會計師整體執業環境持續改善與健全;但在現行制度下,因「期後事項」相關規範尚不明確,致使會計師於面對不確定情況時承擔過高風險,公會期盼透過制度檢討與修法方向的討論,為會計師建立更合理、可預期的執業法制基礎。
