金管會推動IFRS永續揭露 分3階段適用

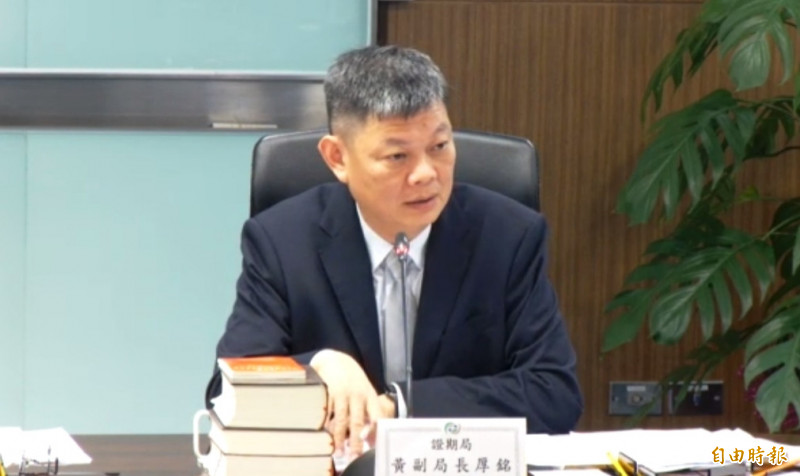 金管會推動上市櫃公司,分階段接軌IFRS永續揭露準則。圖為證期局副局長黃厚銘。(記者王孟倫攝)
〔記者王孟倫/台北報導〕為增加永續相關財務資訊之可比較性,及提升投資人之信賴、引導永續資金投入,金管會今天表示,已於2025年11月7日修正「公開發行公司年報應行記載事項準則」,並於2025年11月12日發布,要求上市上櫃公司自2026年會計年度起按實收資本額分三階段適用IFRS永續揭露準則,並於年報中以專章方式揭露永續相關財務資訊。
金管會證期局表示,適用時程如下:第一階段,實收資本額達新臺幣100億元以上之上市上櫃公司,應自2026會計年度起適用永續準則編製永續相關財務資訊,並自2027年起申報。
第二階段,實收資本額達50億元以上且未達100 億元之上市上櫃公司,應自2027會計年度起適用永續準則編製永續相關財務資訊,並自2028年起申報。第三階段,實收資本額未達50億元之上市上櫃公司,應自2028會計年度起適用永續準則編製永續相關財務資訊,並自2029年起申報。
對此,證期局副局長黃厚銘指出,上述上市上櫃公司在判斷適用 IFRS 永續揭露準則之時程時,實收資本額是以編製永續相關財務資訊之會計年度報導期間結束日之實收資本額進行判斷,以第一階段公司為例,應以2026年底之實收資本額,是否達100億元進行判斷並預為因應,儘早規劃相關導入工作。
黃厚銘表示,為協助公司順利接軌,金管會督導「推動我國接軌IFRS永續揭露準則」專案小組製作前開第一階段公司及第二階段公司之IFRS永續揭露準則導入計畫參考範例,已置於接軌IFRS永續揭露準則專區提供公司參考。
其中,第一階段之公司於2026會計年度開始適用編製永續相關財務資訊,並於2027年3月16日前與年度財務報告同時公告申報,目前尚無執行進度重大落後之情形,第一階段公司應持續依所訂之導入計畫確實執行,俾順利依規定時限辦理公告申報;第二階段之公司應依導入計畫參考範例妥適擬訂自身導入計畫,並確實管理其執行進度,2026年第1季前應完成成立跨部門專案小組、完成導入計畫之擬訂、辨認重大差異等工作項目,並按季提報董事會。
至於第三階段之公司,金管會將透過專案小組製作相關導入計畫參考範例,預計今年對外公告並持續辦理宣導會,以協助公司順利接軌。
