綠委提「兒少投資帳戶」 家長、政府定期定額、每月最高1200

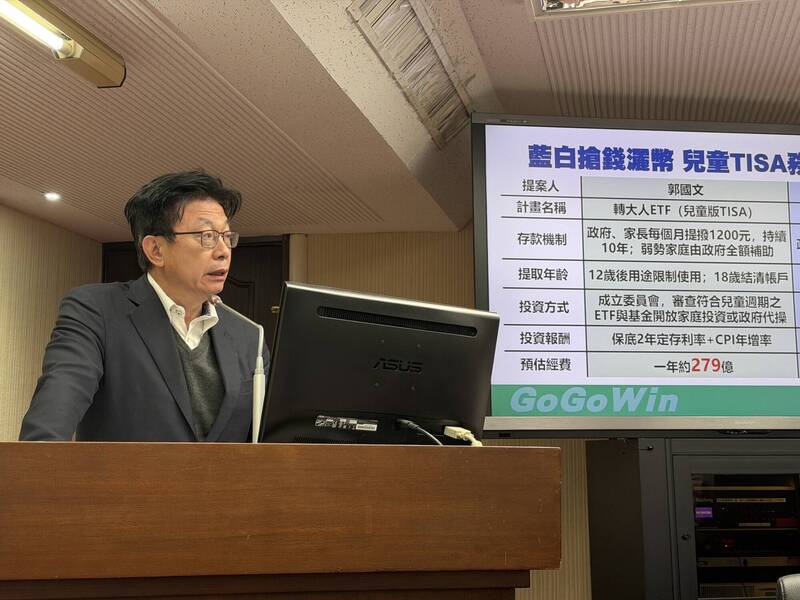 民進黨立委郭國文。(郭國文國會辦公室提供)
〔記者林哲遠/台北報導〕立法院社會福利及衛生環境委員會今日審查藍白共提「台灣未來帳戶特別條例草案」。民進黨立委郭國文則提出「台灣兒童及少年投資儲蓄帳戶條例草案」,由政府與家長共同出力,以定期定額每月1200元投入,並寄出最優惠的「保底」方案,保底利率為2年期定存平均利率加上CPI年增率,確保投資收益達到實質成長。
郭國文提案指出,「台灣兒童及少年投資儲蓄帳戶」是以兒童或少年名義開立專屬投資帳戶,由家庭依自身經濟能力選擇自存款額度,政府則依其實際存入金額提供相對提撥,並針對低收入戶、中低收入戶及安置兒少等弱勢對象,另設加碼補助機制,以兼顧制度普及性與社會公平。
郭國文續指,帳戶資金原則上須至成年後方得請領,並限制投資標的於低成本、分散風險且適合長期持有之基金類型,排除高風險或衍生性金融商品,並透過專業委員會審議及定期檢討機制,強化風險控管與制度透明度。為落實並執行前述政策理念,
在適用範圍上,「台灣兒童及少年投資儲蓄帳戶條例草案」規定,該條例公布日施行後出生,未滿18歲之中華民國國民,且在中華民國境內有住所,並年度居住中華民國境內滿183天者。
中央主管機關應依個別兒少投資帳戶實際存入之自存款金額,按月核算,並撥入同額之政府相對提撥款。前項政府相對提撥款,每一開戶人每月以新臺幣1200元為上限,其累計總額以新臺幣14萬4千元為限;同時,該法案保障利率為「銀行兩年期定存平均利率」加上「消費者物價指數年增率」,前向收益如有不足,由國庫予以補足;其補足金額以不超過該帳戶累積自存款總額之一定比例為限。
針對弱勢族群包含,低收入戶或中低收入戶資格者、依據「兒少法」相關規定安置2年以上,由法院指定直轄市、縣(市)主管機關、兒童及少年福利機構負責人為監護人者。中央主管機關得以每月新臺幣1200元、每年1萬4千元為上限,補助其自存款10年;該補助款不納入前項政府相對提撥款之計算。
就提領規範上,條例草案規定,開戶人於年滿12歲至未滿18歲期間,得申請提領其兒少投資帳戶內款項10%以內,且以就學、就醫或才藝訓練等必要支出為限;其提領以每年一次為限;年滿18歲後,則需結清帳戶,並鼓勵孩子年滿18歲後,將帳戶內資金轉入目前已有的「台灣個人投資儲蓄帳戶」持續長期投資。
至於投資標的的部分,該條例做出三大限制:1.要符合兒童及少年生命周期特性的基金與ETF、2.基金不得收取手續費,且經理費率不得高於1%、3. 不得投資槓桿型、反向型等高風險或衍生性商品。該條例授權金管會設置兒少投資帳戶委員會,針對可投資商品進行審議,同時設計代操機制,讓對自己投資沒有信心的家長,可以授權政府代操。
此外,在投資商品上,應符合三大條件包含,一、符合兒童及少年生命週期特性之證券投資信託基金或指數股票型證券投資信託基金;二、基金不得收取申購或贖回手續費,且基金經理費率不得高於1%。三、不得包含槓桿型、反向型或其他高風險或衍生性金融商品。開戶人之法定代理人或最近親屬任一人,也可選擇由政府代為操作兒少投資帳戶者。
