《銀行外匯業務盡職免責規定(試行)》對虛擬貨幣交易者有什麼影響
在上一篇文章中(https://www.odaily.news/post/5202126),我們對外管局發布的《銀行外匯風險交易報告管理辦法(試行)》做了深度分析,然而,外管局於 12 月 26 日同時又發布了《銀行外匯業務盡職免責規定(試行)》文件,今天就讓我們一文讀懂這份規定,深入了解其背後的重要意義和關鍵要點,助力大家明晰外匯業務中的規則與權責。
在外匯業務開展過程中,銀行的責任邊界與免責情形一直備受關注。 《銀行外匯業務盡職免責規定(試行)》的出台,為這一領域帶來了明確規範,該規定不僅關乎銀行的日常業務操作,也與每一位交易者的切身利益緊密相連。
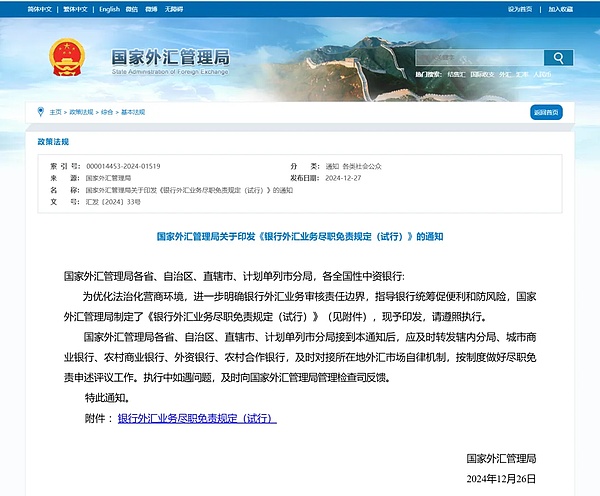
盡職展業義務:根據《銀行外匯業務盡職免責規定(試行)》,銀行在外匯業務全程中需履行“了解客戶、了解業務、盡職審查”職責。 銀行必須勤勉盡職,實施有效的風險管理措施,預防、識別、評估、監測並處置外匯合規風險。
依規審查義務:銀行需對客戶辦理的外匯賬戶、外匯資金收付、結售匯等業務進行合規審核。 審查過程中應嚴格按照外匯管理規定執行,並在參考第三方專業機構報告時,審查其報告的質量和真實性。 若銀行依據金融監管等部門的指導意見進行業務辦理,應保持審慎的態度,並確保符合規定的合規標準。
監測報告義務:在執行外匯便利化政策並為客戶辦理外匯業務時,銀行需要開展交易風險監測,及時發現潛在的違規風險並向外匯管理部門報告。 如果監測系統已預警但未將相關交易納入外匯風險交易報告,銀行應提供合理的未報送理由,確保透明度和合規性。
遵守國際規則與報告義務:銀行若因遵守跨境業務的國際通行規則或境外卡組織等國際機構的要求辦理業務,並在此過程中發現違規風險,應及時報告外匯管理部門,確保遵守國際監管標準。
申述評議配合義務:在外匯局立案調查涉嫌違規行為時,銀行應在收到初步定性和處理意見後,若認為符合盡職免責情形,應及時填寫並反饋《申述表》及相關證據,並在評議過程中積極配合外匯局的調查和要求。
大概率會上報的風險交易:銀行一旦發現或有合理理由懷疑涉及涉嫌虛假貿易、虛假投融資、地下錢莊、跨境賭博、騙取出口退稅、虛擬貨幣非法跨境金融活動等行為的交易,必須進行信息監測並及時上報外匯管理局。 此外,所有涉嫌違法違規跨境資金流動的交易均應納入監測和報告範圍。
虛擬貨幣高頻高危典型交易:虛擬貨幣高頻交易是指交易者頻繁進行充值、提現、波段操作等,且涉及資金流動路徑複雜,例如資金通過多個賬戶進行轉移或直接連接境外交易所。 相關活動包括大額匯款、資金拆分入賬且缺乏合理商業背景的交易。 這類交易通常存在資金來源與用途不匹配的情況,且資金流動途徑“非正規”,缺乏標準化的商業背景支撐。 資金可能會經過多個錢包地址或交易平台,最終流入境外賬戶或海外交易所,甚至可能通過混幣器進行匿名交易。 此外,大額資金在短期內進出以及資金流向多個平台或賬戶,均為高風險的典型交易行為。
頻繁套利者:頻繁利用虛擬貨幣市場的套利機會,將法幣兌換成虛擬貨幣後,通過不同交易所反复買賣賺取價差的人群,典型如進行 USDT 搬磚套利的人。 此類交易人群交易頻繁且涉及大量資金,容易引發監管部門的風險關注。
匿名交易者:利用複雜的交易路徑來隱藏資金流向,通過匿名工具或在監管薄弱地區進行交易的人員。 其交易行為神秘且難以追踪,常被識別為高風險群體。 銀行高度關注此類交易模式,以防止非法資金流動。
資金操作異常者:賬戶資金進出頻繁且金額巨大,與個人經濟狀況不符,且無法提供合理交易解釋的幣圈參與者。 這類賬戶通常為高風險賬戶,銀行會特別關注並加強審查,避免洗錢等違法行為。
技術與資源限制方面:根據業內人士的觀點,銀行的監測技術和人力、物力資源有限。 比如虛擬貨幣交易中,若資金流向涉及大量匿名的境外錢包地址,且交易頻繁通過去中心化交易平台進行,這些平台的交易數據難以獲取和分析。
銀行受限於自身技術手段和資源,無法追踪資金的真實來源和去向,可視為超出審查能力。 部分小型銀行,由於沒有先進的監測系統和專業的分析團隊,面對複雜的虛擬貨幣跨境交易時,很難全面審查清楚。
法規與信息透明度方面:虛擬貨幣缺乏統一的國際監管框架,各國法規差異大。 如果交易涉及多個不同監管政策的國家和地區,銀行難以依據現行法規準確判斷交易的合規性,也可認定為超出審查能力。 像某些虛擬貨幣交易在 A 國合法,但在 B 國被嚴格禁止,銀行難以釐清其中的法規適用問題。
此外,虛擬貨幣交易信息的不透明性,如交易平台不提供完整準確的交易記錄,銀行無法獲取判斷交易合法性所需的關鍵信息,同樣應屬於超出審查能力範疇。
交易異常複雜程度方面:若虛擬貨幣交易呈現高度複雜的資金流轉模式,比如經過多次混幣操作、通過多個“空殼”公司賬戶或關聯賬戶進行轉賬,導致資金流向極度混亂,銀行即使採取常規審查措施,也難以梳理清楚整個交易鏈條,也可視作超出其審查能力。
六、銀行在按照國際規則辦業務時可以免責,但如果國際規則與國內規定衝突,銀行應該如何處理?
銀行在國內開展業務,需接受國內監管,遵循國內法規是保障金融秩序穩定的基礎。
比如,國內某銀行的一位客戶從事跨境電商業務,他了解到在部分國際規則下,能用虛擬貨幣支付海外供應商貨款以降低成本。 該客戶便向銀行申請相關業務,然而國內對虛擬貨幣交易有嚴格限制以防范金融風險。 此時銀行若按國際規則為其辦理,不僅自身會面臨國內監管的嚴厲處罰,客戶的交易也會因違反國內規定而無效。 一旦出現交易糾紛或資金損失,客戶無法得到法律保護,還可能因參與違規交易面臨法律風險。
對交易者而言,這些潛在衝突必須特別關注。 在進行交易前,要充分了解國內法規政策,避免因規則衝突導致自身利益受損,也要警惕銀行可能因合規要求而拒絕辦理某些看似在國際規則下可行的業務。
協助調查角色:交易者可能需要協助銀行提供與業務相關的資料,以還原交易真實情況。 若銀行未能及時識別風險交易,外匯局在調查過程中,可能要求交易者提供交易合同、資金往來記錄等證據。 例如,某銀行因客戶的一筆外匯資金收付業務被查,若交易者能提供完整清晰的交易背景資料,有助於銀行申訴,說明自身在業務辦理過程中的盡職情況。
潛在責任關聯角色:提供證據存在一定風險。 反洗錢專家指出,若交易者提供的證據存在問題,比如刻意隱瞞重要信息或提供虛假材料,不僅會影響銀行申訴,自身也可能因參與非法跨境金融活動被調查。 不過,若交易者正常合規交易,如實提供證據,一般不會增加被認定為非法跨境金融活動的風險。 若交易合法,交易者配合調查提供證據是履行公民義務,理論上應該受到法律保護。 但如果交易者本身交易存在違規,提供的證據可能會使違規行為暴露,從而面臨法律風險。
總體而言,交易者在銀行申訴過程中要保持謹慎,如實提供證據,以維護自身和銀行的合法權益。
僅代表本文作者個人觀點,不構成對特定事項的法律諮詢和法律意見。

登入回覆
登入分享您的看法評論
相關文章
|Square
下載BTCC APP,您的加密之旅從這啟程
立即行動 掃描 加入我們的 100M+ 用戶行列