Arthur Hayes:忽略特朗普噪聲,用加倉迎接暴跌
原文作者 | Arthur Hayes(BitMEX 聯合創始人)
編譯|(@OdailyChina)
譯者|ETHan(@jingchun333)
編者按:昨夜行情急轉直下,詳見《“川皇喊單”藥效一日,加密市場一夜熊回》。 Arthur Hayes 最新發布文章《KISS of Death》,深入剖析了特朗普團隊可能通過債務貨幣化推動“美國優先”戰略的路徑,並對美聯儲與財政部之間可能的政策博弈進行了詳細探討。 他認為,
Arthur 預測,比特幣將在即將到來的金融風暴中表現突出,成為全球流動性波動中的“避險資產”,可能迎來新的上漲週期。 具體到價格點位,Arthur 認為——美國財政部賬戶(TGA)餘額變動,中國央行外匯操作。
以下為 Arthur 原文內容,由 編譯。 由於 Arthur 行文風格太過灑脫,文中會存在較大篇幅與主幹內容無關的自由發揮,為了方便讀者理解,Odaily 在編譯時會對原文進行一定刪減。
KISS 原則:大道至簡
許多讀者在面對特朗普政府海量的政策信息時,往往忽視了一個基本準則——KISS(Keep It Simple, Stupid)極簡原則。,讓你在清晨睜眼時就忍不住驚呼:"天啊!特朗普/馬斯克/小羅伯特·肯尼迪昨晚又搞了什麼大新聞?"無論你對其行為是熱血沸騰還是深惡痛絕,這種"帝國真人秀"的敘事手法確實具有極強的情緒煽動力。
你可能因一則利好消息匆忙建倉,轉眼又被後續報導動搖立場選擇拋售。 市場在劇烈波動中反複收割,你的資產就在這種情緒化操作中悄然蒸發。
請始終銘記:大道至簡。
特朗普究竟是誰? 本質上,他是深諳房地產資本遊戲的表演型商人。 在這個領域,核心能力在於以最低融資成本撬動巨額槓桿,繼而通過誇張營銷將鋼筋水泥包裝成時代地標。 比起他如何挑動民眾情緒,我更關注他如何運用金融工程實現政治抱負。
我認為特朗普正試圖通過債務貨幣化來推行"美國優先"戰略。 若非如此,他本應放任市場出清系統性信貸泡沫,但這樣將引發遠超 1930 年代的大蕭條。 歷史給了兩個參照系:被詬病"印鈔遲緩"的胡佛,與被神化為"救市先驅"的羅斯福。
胡佛時代的財政部長安德魯·梅隆曾對經濟危機開出"休克療法"藥方:
"讓勞動力市場出清,讓股市崩盤,讓農業破產,讓房市崩盤——這能淨化系統腐敗。當生活成本與過度消費回歸理性,人們將重拾勤勉美德。價值體系重構後,真正的創業者將從廢墟中崛起。"
這種論調在現任財長斯科特·貝森特(Scott Bessent)口中絕不會出現。
若我的判斷成立——特朗普將通過債務擴張推進國家戰略,這對加密貨幣等風險資產意味著什麼? 要解答這個問題,需要預判兩大核心變量的走向:貨幣/信貸的供給量(印鈔規模)與價格(利率水平)。 這本質上取決於
權力博弈:誰在操控美元閘門?
貝森特與鮑威爾究竟效忠何方? 他們是否服務於同一政治陣營?
作為特朗普 2.0 時代的財長人選,貝森特的公開言論與決策邏輯都深度契合"帝王心術"。 反觀鮑威爾——這位特朗普 1.0 時期提拔的美聯儲主席,卻早已轉向奧巴馬-克林頓政治遺產的守護者陣營。 其在 2024 年 9 月強行降息 50 基點的操作堪稱政治投名狀:當時美國經濟增速超預期,通脹餘溫猶存,本無寬鬆必要。 但為挽救傀儡總統哈里斯的支持率,鮑威爾選擇透支央行信用進行政治獻金。 雖然最終未能扭轉選情,但在特朗普勝選後,這位"通脹鬥士"突然宣布將堅守崗位繼續加息。
當債務規模突破臨界點,經濟將陷入雙重困境:利息支出吞噬財政空間,市場風險溢價飆升阻斷融資渠道。 此時唯有通過債務期限延長("債務長期化")與利率壓降進行軟性違約——這兩項操作本質上都是通過折現率調整降低債務現值。 在我的深度分析《魔法瓶》中曾詳細拆解這套財政煉金術,其核心在於:通過時間換空間重塑資產負債表,為新一輪借貸週期創造條件。 理論上,財政部與美聯儲本應協同完成這場金融手術,但現實是兩位掌門人分屬不同陣營,政策協調已成奢望。
掌握著美元水龍頭的鮑威爾擁有四大政策槓桿:逆回購工具(RRP)、準備金利率(IORB)、聯邦基金利率上下限。 這些複雜機制的本質,是賦予美聯儲無限印鈔權與利率定價權。 若兩大機構真能同心協力,我們本可輕易預判美元流動性潮汐與中國、日本、歐盟的政策響應。 但現實是,特朗普需要破解一個不可能三角:既要迫使鮑威爾放水降息刺激經濟,又要維持央行抗擊通脹的公信力。
這裡存在一個鐵律:當美國經濟陷入(或面臨)衰退時,美聯儲必定啟動印鈔機或降息按鈕。 此刻擺在特朗普面前的戰略選擇是——是否主動製造經濟收縮來迫使美聯儲轉向? 這種"創造性破壞"雖然痛苦,卻可能成為打破政策僵局的終極武器。
通過Bianco Research的歷史數據回溯(見圖表),我們可以清晰看到二戰後美聯儲的衰退應對模式——每當季度 GDP 環比轉負(即技術性衰退),聯邦基金利率下限必定開啟下降通道(圖中紅色箭頭標註)。 這種政策慣性在 1980 年後的五輪經濟周期中尤為顯著,形成牢不可破的"衰退-寬鬆"條件反射。
現代美國經濟本質是建立在三層債務火藥桶之上的:
1. :標普 500 公司通過發債融資維持運營與擴張,其債務憑證構成銀行體系核心資產。 當營收增速失速,債務違約風險將直接動搖金融系統根基。
2. :美國家庭負債率高達 76% ,消費行為高度依賴抵押貸款、車貸等槓桿工具。 收入波動將引發連鎖違約,衝擊銀行資產負債表。
3. :商業銀行通過存款負債與風險資產(企業債/MBS 等)的期限錯配賺取利差,任何資產端貶值都將觸發流動性危機。
面對這種結構性脆弱,美聯儲實際上喪失了政策自主權。 當經濟出現衰退跡象(或市場形成衰退預期),其必須立即啟動以下至少一項救市工具包:
● 降息(降低債務展期成本)
● 停止量化緊縮(停止抽離流動性)
● 重啟量化寬鬆(直接購買風險資產)
● 放鬆銀行監管指標(如暫停 SLR 對國債持有的限制)
此刻,特朗普團隊深諳這套機制的死穴。 其政策工具箱暗藏兩種引爆方式:
1. :通過貿易戰、監管收緊等政策主動刺破經濟泡沫
2. :利用總統 bully pulpit(輿論特權)強化衰退敘事
無論採取哪種路徑,最終都將迫使鮑威爾打開貨幣閘門。 這種"創造性毀滅"雖然短期衝擊市場,但能為債務重組贏得戰略空間——恰如美聯儲前主席伯南克所言:"有時你需要讓房子失火,才能重建更堅固的防火系統。"
DOGE 衝擊波:特朗普的衰退製造術
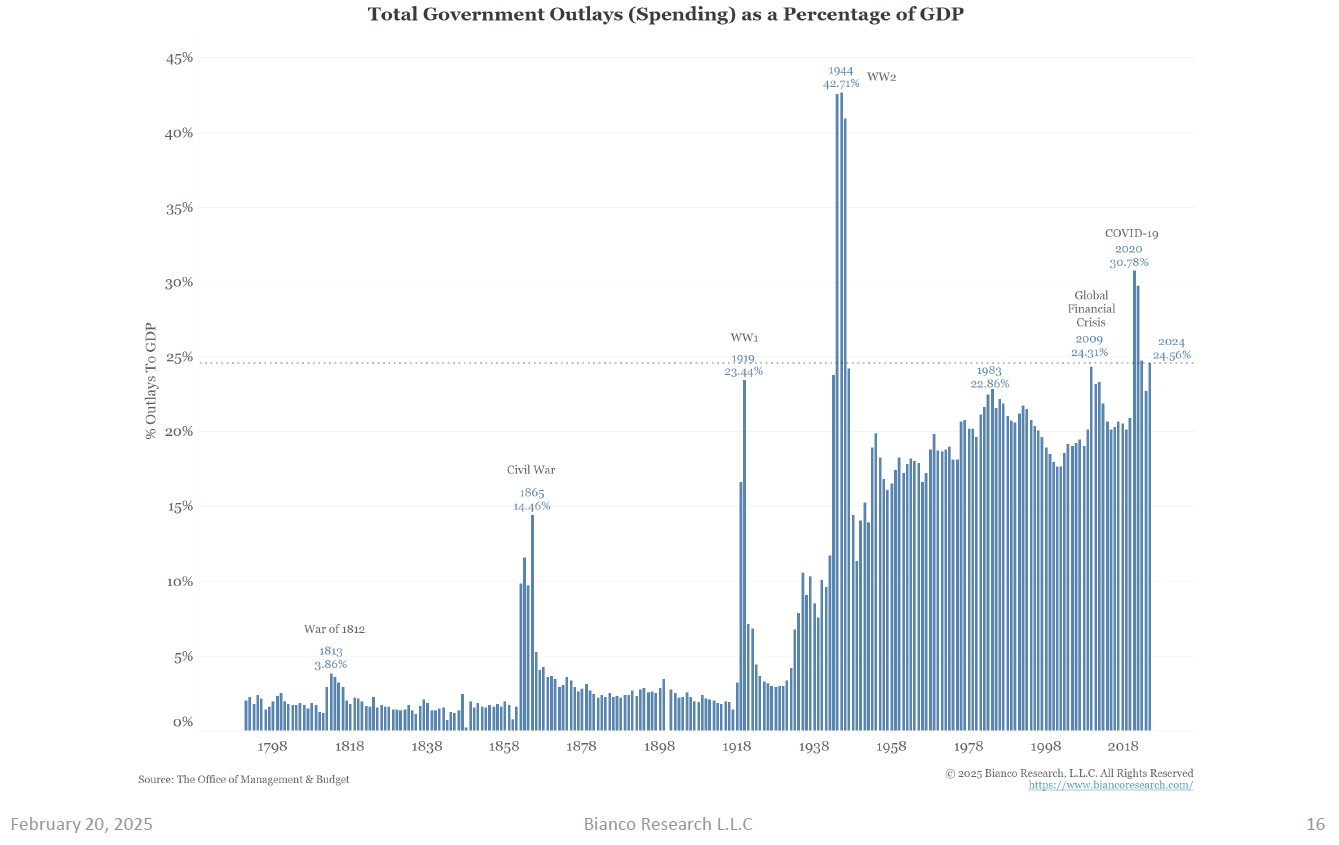
美國經濟增長的引擎正從私營部門轉向政府支出——無論這些支出是必要基建還是"殭屍項目",都在製造 GDP 數據繁榮。 華盛頓特區以 122, 246 美元的家庭收入中位數(全美前 4% ),成為這種財政驅動的活標本。 這裡的"政策食利階層"通過複雜的財政轉移機制,構建起美國特色的"旋轉門經濟"。 由馬斯克領銜的"政府效能部(DOGE)"正在實施史無前例的財政清算:
● :社會保障局(SSA)每年近萬億美元的"幽靈支付"成為首要打擊目標,通過 AI 審計系統追溯已故受益人賬戶
● :預計 2025 年裁減 40 萬聯邦僱員,僅初期裁員已導致華盛頓特區房價暴跌 11% (Parcl Labs 數據)
● :建立"數字紅牆"監控系統,使灰色收入從業者主動終止違規行為
這種"創造性破壞"已顯現經濟傳導效應:
● 華盛頓特區失業救濟申請量激增(福克斯商業)
● 可選消費市場萎縮(低於分析師預期 23% )
● 經濟學家預警Q3可能陷入技術性衰退(經濟時報)
面對即將到期的 2.08 萬億美元企業債與 10 萬億美元國債再融資壓力,鮑威爾被迫啟動"三重流動性引擎":
1. :每降息 25 基點≈ 1000 億美元 QE,若降至零利率可釋放 1.7 萬億美元流動性
2. :提前終止量化緊縮可釋放 5400 億美元存量資金
3. :重啟 QE SLR 豁免組合拳,允許銀行無限槓桿購買國債
保守測算 2025 年將注入 2.74-3.24 萬億美元流動性,相當於新冠放水規模的 70-80% 。 參照歷史規律:
● 2020 年 4 萬億刺激推動比特幣上漲 24 倍
● 當前 3.2 萬億注入可能催化 10 倍漲幅(對應比特幣百萬美元關口)
1. 債務貨幣化成為"美國優先"核心燃料 ✔️
2. doge 政策成功製造可控衰退 ✔️(華盛頓特區已成試驗場)
3. 美聯儲被迫啟動危機應對程序 ✔️(歷史規律 政治壓力)
戰略儲備:政治宣言 vs 市場現實
週一清晨,特朗普在 Truth Social 發布的"加密貨幣戰略儲備計劃"引發市場異動。 儘管這只是對既有政策的重新 PR(其競選綱領早有類似表述),但比特幣仍應聲暴漲 12% ,以太坊及若干 meme 幣更出現 30% 的"暴力拉升"。 這揭示了一個深層市場心理:
但我們需清醒認識政策落地門檻:
1. :要建立實質性儲備,美國需通過債務上限提升或黃金儲備重估(當前賬面價值 vs 市價存在數万億差異)來融資
2. :需國會批准數字資產納入官方儲備資產類別
3. :從立法到建倉至少需要 18-24 個月週期
這波由槓桿資金驅動的反彈可能很快消退,但長期來看,此舉標誌著加密貨幣正式進入大國博弈棋盤。
當前加密貨幣市場已成為最敏銳的流動性監測器:
● 比特幣在 1 月特朗普就職前觸及 11 萬美元峰值
● 隨後回調至 7.8 萬美元(-30% ),提前預警流動性收縮
● 同期美股卻創歷史新高,形成危險背離
這種分化暗示:聰明錢正在加密貨幣市場對沖法幣體系的尾部風險。
情景一:軟著陸
● 美聯儲及時放水 3 萬億美元級流動性
● 比特幣回踩 7 萬美元前高支撐後開啟主升浪
● 未來目標(快速反彈): 100 萬美元甚至更高
情景二:硬著陸
● 標普 500 暴跌 30% 觸發全面流動性危機
● 比特幣短期下探 6-7 萬美元
● 央行開啟史詩級救市後暴力反轉
無論哪種路徑,
1. 美國財政部賬戶(TGA)餘額變動(即時流動性指標)
2. 中國央行外匯操作(防止人民幣競爭性貶值)
需警惕中國的反向操作:若美聯儲開啟印鈔,中國可能同步放水維持匯率穩定,這將形成全球流動性共振。 屆時比特幣將不僅是抗通脹工具,更成為法幣信用坍塌的終極對沖品。 穿越政策噪音,把握核心邏輯:
1. 主權債務貨幣化不可逆轉;
2. 加密貨幣是唯一非主權高流動性資產;
3. 每次深度回調都是上車機會。

登入回覆
登入分享您的看法評論
相關文章
|Square
下載BTCC APP,您的加密之旅從這啟程
立即行動 掃描 加入我們的 100M+ 用戶行列