


野村看多宇树科技:三年收入增至近8倍
 Blockbeats
摘要
·野村首次覆盖宇树科技并给予「买入」评级和370 元目标价,较150.8 元发行价高约145%,但报告的市销率、市值和每股价格计算存在不一致。
·野村认为,宇树的核心壁垒是关节、电控等高价值硬件的自主设计与制造能力,由此形成低成本、低售价和规模交付的循环。
·宇树人形机器人收入已超过四足机器人,野村预计公司收入将从2025 年的16.99 亿元增至2028 年的131.84 亿元,主要依赖销量扩张。
·公司已经实现盈利和正向自由现金流,但人形机器人收入仍高度依赖科研机构,当前出货尚不能证明工业需求已经成熟。
·后续估值取决于三项变数:非关联工业客户复购、具身模型与真实数据进展,以及美国市场准入变化。
野村在8 月19 日发布首次覆盖报告,给予宇树科技「买入」评级和370 元目标价。以上交所披露的150.8 元发行价计算,目标价高出约145%。宇树于当天在科创板上市。
野村的看多逻辑可以归结为一条主线:宇树通过较高比例的硬件自主设计和制造降低成本,再以低价扩大出货,借助规模效应维持利润并积累真实机器人数据。四足机器人产生的收入和现金流,又为人形机器人研发及市场扩张提供支持。
但这一逻辑仍有一个关键缺口:宇树已经证明自己能够制造和交付机器人,却尚未完全证明工业客户会持续购买。科研机构仍是人形机器人收入的主要来源,工业部署、具身模型和重复订单将决定其增长能否延续。
硬件自研压低成本,宇树率先跑通量产与盈利
野村认为,宇树最重要的竞争力并非所有性能参数均领先同行,而是核心硬件的垂直整合能力。
按报告口径,人形机器人约80%—90% 的物料由宇树自主设计,其中约50% 同时实现自主设计和生产;外购模块约占10%—20%。四足机器人的自主设计覆盖率约90%,自主设计并生产的比例约55%—60%。
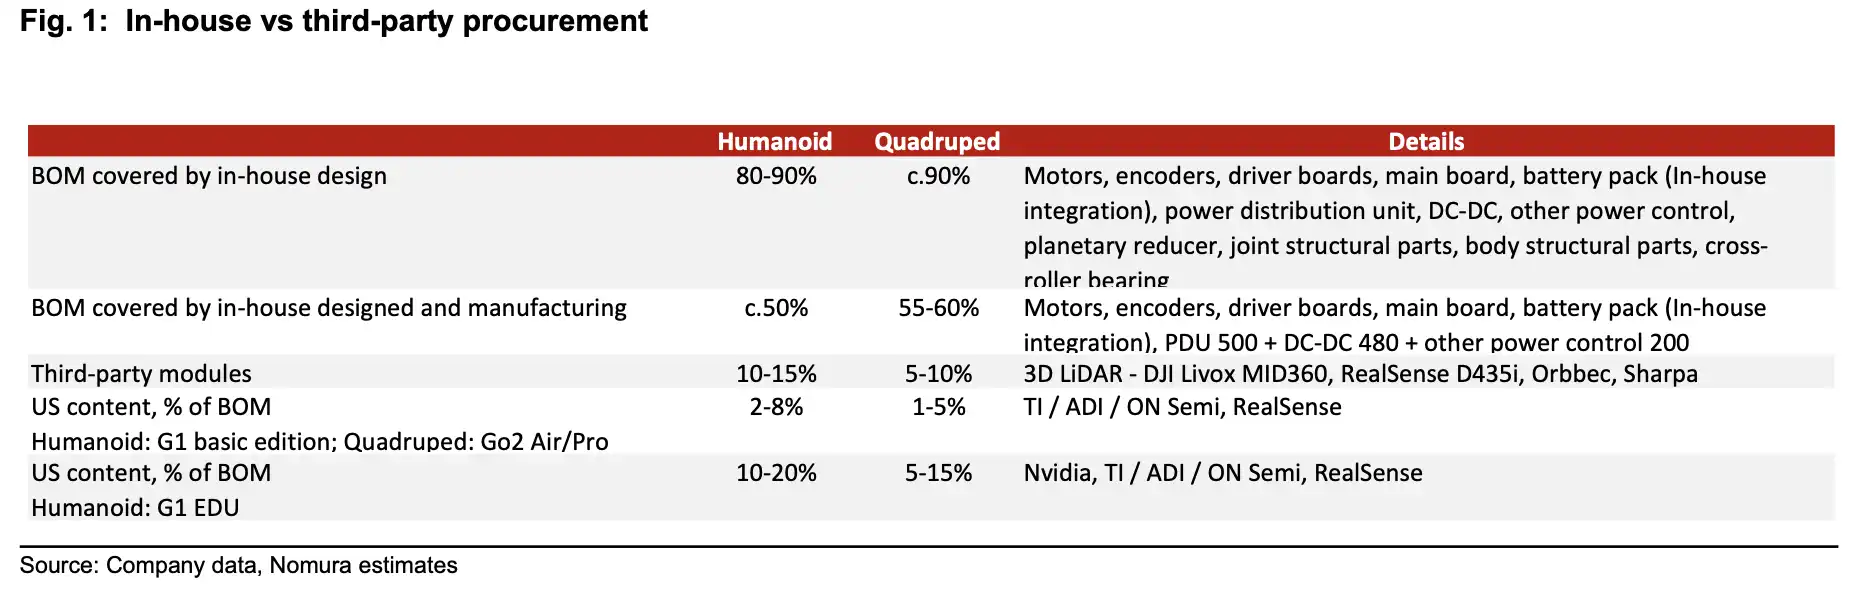
宇树人形机器人及四足机器人自研与外购比例。人形机器人约80%—90% 的物料由宇树自主设计,但自主设计并生产的比例约为50%;部分教育版产品对英伟达、Intel 等美国供应商的依赖更高。
需要区分的是,「自主设计」不等于「全部自产」。宇树掌握电机、减速器、驱动板、编码器和电源管理等高价值环节,也推出了自研激光雷达产品,但部分机器人仍使用大疆Livox、Intel RealSense 等第三方感应器。
以G1 人形机器人为例,野村估算其物料成本约4.16 万元,大小关节模组合计占比超过66%。宇树将成本最高的关节系统更多掌握在内部,使其能够主动降低整机价格:Go2 消费级四足机器人的价格已经降至1 万元以下,R1 人形机器人起售价为2.99 万元,H2 的发布价格约为19.9 万元。
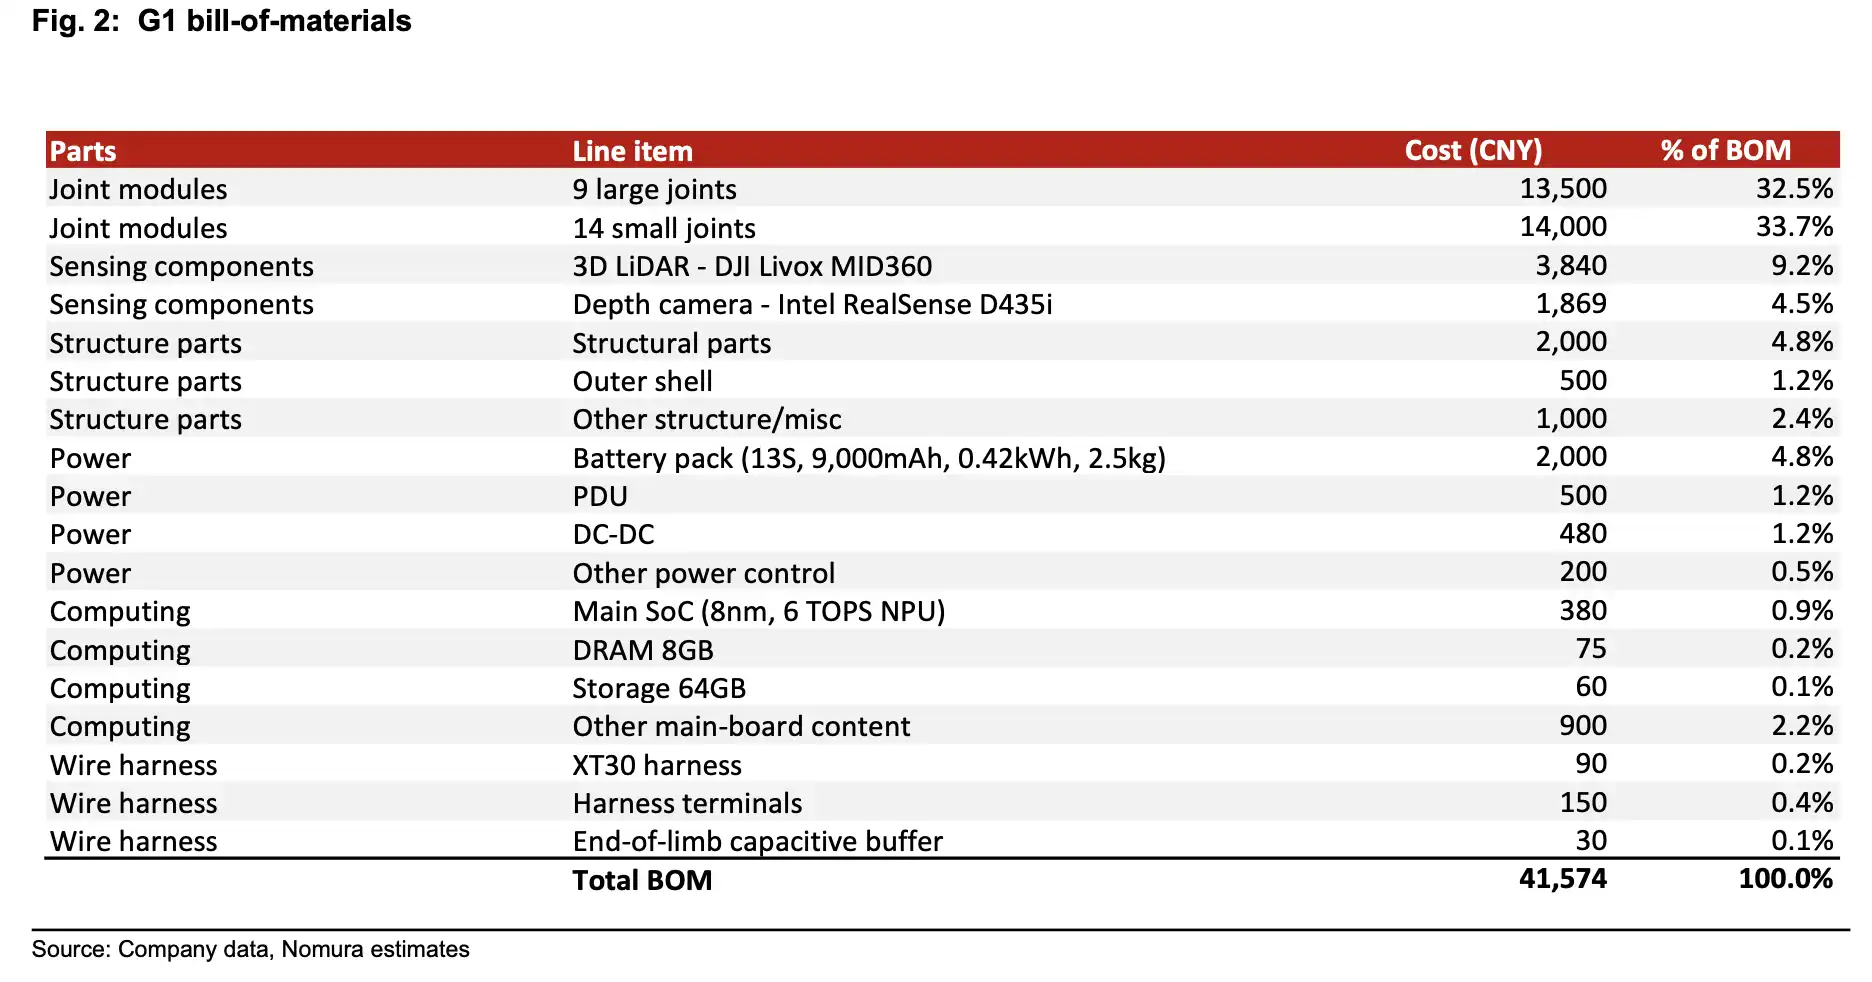
G1 人形机器人物料成本拆分。野村估算G1 总物料成本约4.16 万元,其中大小关节模组合计约2.75 万元,占总成本约66.2%,是整机最主要的成本来源。
价格下降并未立即破坏公司整体盈利能力。宇树主营业务毛利率由2022 年的约44% 升至2025 年的60.1%。报告对2025 年人形机器人毛利率存在两种表述,分别为63.2% 和66.9%,但均指向同一结论:在产品均价下降的同时,该业务毛利率仍超过60%。
人形机器人接棒四足机器人,增长押注「降价换量」
宇树的收入结构已在两年内完成切换。
公司收入从2023 年的1.59 亿元增至2024 年的3.93 亿元,2025 年进一步达到16.99 亿元,两年复合增长率约227%。
其中,人形机器人收入由2023 年的约30 万元增至2025 年的8.68 亿元,占2025 年主营业务收入的51.8%,超过四足机器人的41.6%,成为第一大业务。机器人零部件收入约1.04 亿元,占比6.2%。
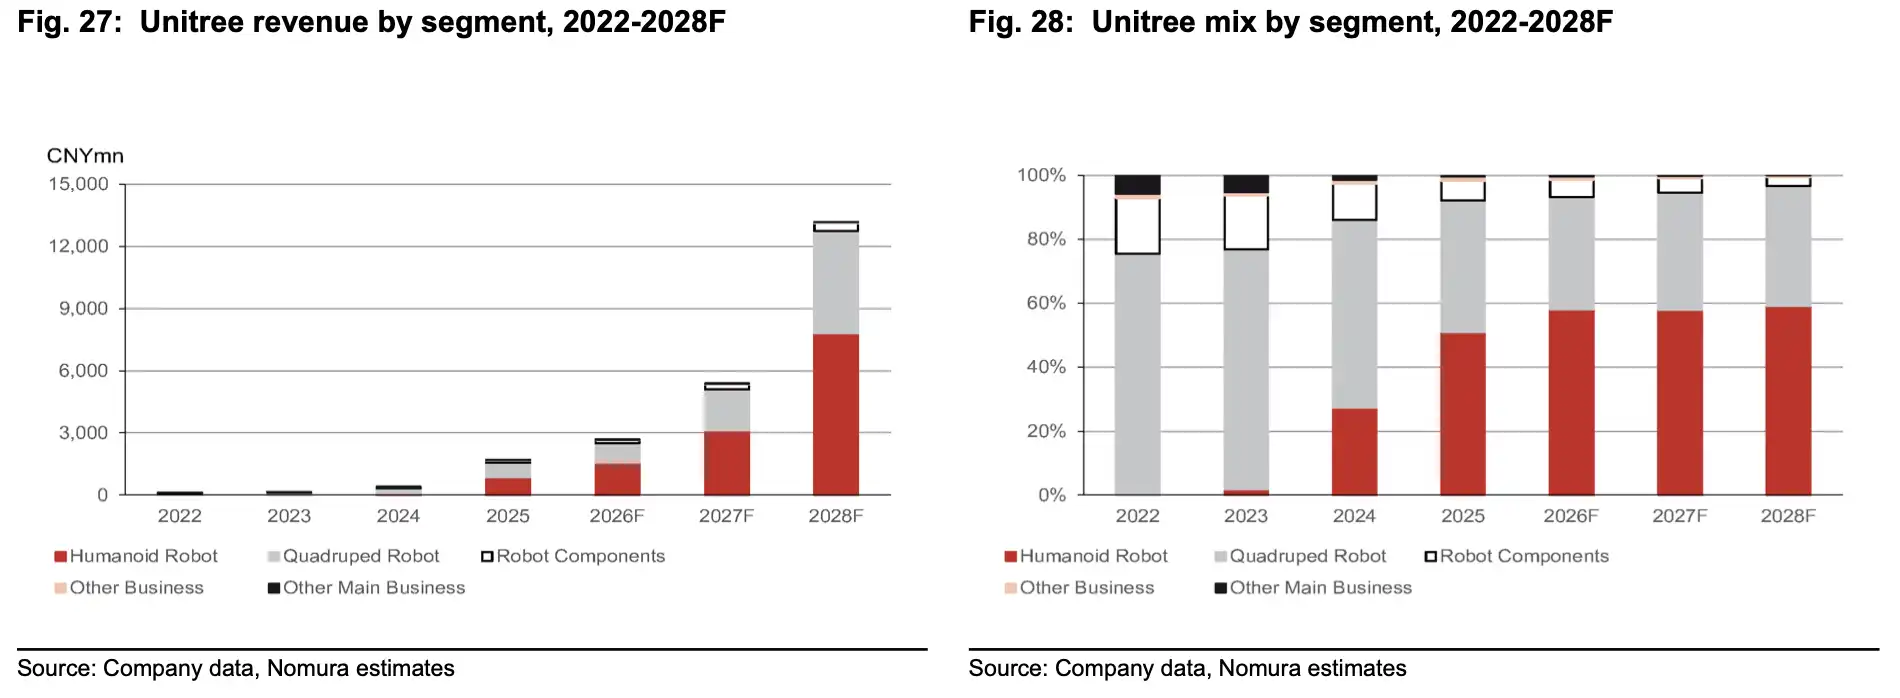
宇树分业务收入及收入结构,2022—2028 年。人形机器人在2025 年超过四足机器人,成为宇树第一大收入来源;按照野村预测,2026 年至2028 年的新增收入也将主要由人形机器人贡献。 2026 年以后数据为野村预测,并非公司指引。
增长主要由销量而非价格推动。报告财务分析显示,宇树2025 年销售人形机器人5215 台,高于2024 年的412 台;平均售价则由26.04 万元降至16.64 万元。报告同时援引招股书称,公司2025 年人形机器人出货量超过5500 台。两者分别是销售量和出货量,不宜直接混用。
野村预计,宇树人形机器人出货量将在2026 年至2028 年分别达到1.56 万台、3.91 万台和11.5 万台;同期平均售价预计分别下降40%、20% 和15%。
在这一假设下,野村预计公司收入将在2026 年至2028 年达到26.87 亿元、53.96 亿元和131.84 亿元,分别同比增长58%、101% 和144%。 2028 年收入约为2025 年的7.8 倍,增长高度依赖出货放量。
产能是支撑这一预测的重要前提。招股材料显示,公司拟投入约6.24 亿元建设生产基地,野村预计新增产能将在2027 年开始释放。如果工厂建设、供应链或订单增长不及预期,2027 年至2028 年的销量预测也需要相应下修。
宇树目前具备一定的内部造血能力。 2025 年公司归母净利润为2.78 亿元;剔除约3.49 亿元股份支付费用后,报告给出的经调整净利润为5.91 亿元。同期经营现金流达到6.7 亿元,资本开支约5040 万元,自由现金流约6.2 亿元,年末现金约14.19 亿元。
不过,投入增加已经开始影响短期利润。 2026 年一季度,宇树收入同比增长68.5%,经调整净利润却同比下降52.6%。野村将其归因于研发及销售费用上升,意味着公司下一阶段需要在增长、演算法投入和利润率之间重新平衡。
出货证明了制造能力,工业复购才是需求验证
野村对宇树保持乐观,但对人形机器人行业的需求成熟度更为谨慎。
按其产业调研估算,2026 年人形机器人行业出货量约为4.5 万至5 万台,低于约10 万台的媒体叙事。需求预计主要来自娱乐及表演、消费、政府采购和教育,工业及商业场景占比仅约5%。
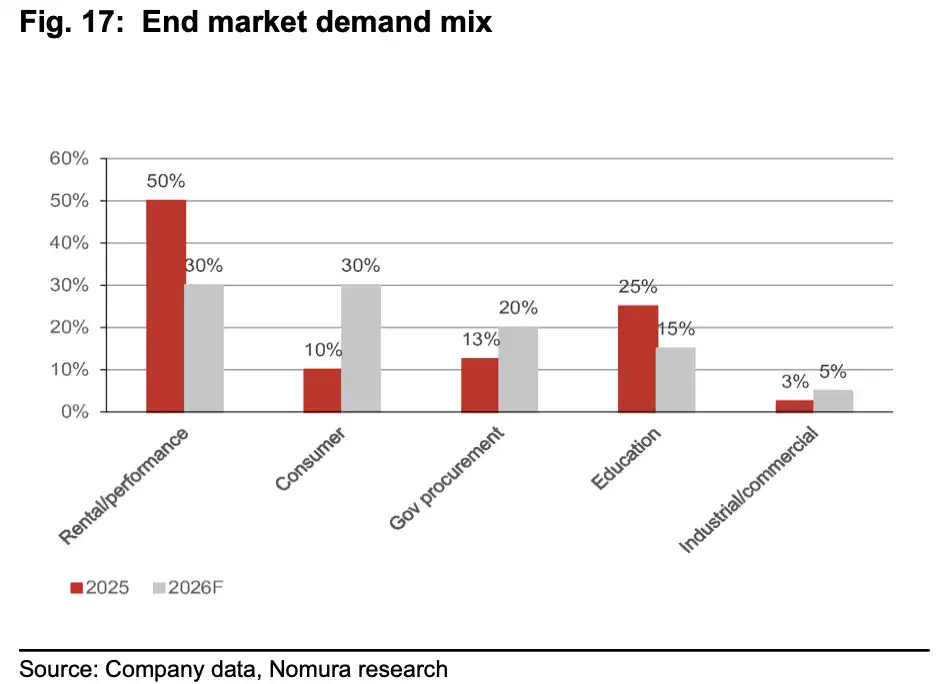
人形机器人终端需求结构,2025—2026 年。按野村产业调研估算,2026 年娱乐及表演、消费、政府采购和教育仍将贡献绝大多数需求,工业及商业场景占比预计只有约5%。该图为野村调研与预测口径,并非官方行业统计。
这一结构说明,当前人形机器人行业更接近供给侧的量产拐点,而非需求侧的全面爆发。厂商已经能够批量制造机器人,但许多订单仍来自科研、展演、政府项目、数据采集工厂或企业试点,尚未进入稳定的生产运营预算。
宇树同样面临需求集中问题。报告显示,2025 年前三季度,73.6% 的人形机器人收入来自高校及科研机构。科研市场可以支持早期产品迭代,却未必能够长期承接十万台级别的出货。
工业客户购买机器人时,更关心平均无故障时间、生产节拍和投资回收期。现阶段许多机器人项目仍属于试点预算,而非替代劳动力的日常运营开支。因此,行业需求真正成熟的标志,不是厂商宣布产量达到多少,而是非关联工业客户开始形成由运营预算支付的重复订单。
竞争焦点也在从运动能力转向具身模型和数据。野村估算,2026 年行业对高质量物理交互数据的需求约为1000 万小时,全球高质量存量只有约50 万小时。该数字来自报告的产业调研与估算,并非官方行业统计。
宇树较大的在役机器人规模有助于积累真实数据。公司正在推进WVLA 2.0 和工业级模型UnifoLM-X1-0,后者已在内部电机组装环节试用。但模型研发也需要更多算法人才、数据和算力投入,可能继续抬高费用率。
370 元目标价包含高增长溢价,但报告估值算术未完全闭合
野村给予宇树370 元目标价,并称其基于25 倍2027 年预测市销率,高于中国机器人可比公司约9 至10 倍的平均水平。报告认为,宇树可以享受溢价,原因包括出货领先、收入增长更快、已经盈利,以及业务更集中于机器人整机。
不过,报告的估值计算存在明显的不一致。
按野村预测的2027 年53.96 亿元收入计算,25 倍市销率对应市值约1349 亿元;按照发行后约4.0446 亿股计算,每股价格约334 元。 370 元目标价则对应约1496 亿元市值和约27.7 倍2027 年市销率。
因此,370 元是野村报告正式给出的目标价,但「25 倍2027 年市销率」无法按照报告同时披露的收入和发行后股本直接复算。除非野村另有未披露的股本或估值调整口径,否则这一差异需要进一步解释。
美国市场准入是另一项风险。 FCC 于2026 年7 月28 日将外国生产的先进机器人设备纳入Covered List。按照报告及公司披露,G1、H2、R1、Go2、B2 和A2 等已经获得授权的型号目前仍可在美国销售,新型号则可能无法取得设备授权。
但既有授权也不等于永久豁免。 FCC 后续提案涉及更简化的授权撤销程序和潜在的10 年期限,最终规则仍可能变化。 2025 年美国市场占宇树总收入约13.3%,海外收入占主营业务收入约43.7%,未来海外扩张能否更多依靠美国以外市场值得关注。
整体来看,宇树已经验证了硬件降本、批量交付和盈利能力,野村则进一步押注其销量在2027 年至2028 年大幅增长。接下来最重要的观察变数,是新产能能否按期释放、非关联工业客户能否形成复购,以及具身模型能否把低成本「身体」转化为可创造经济价值的生产工具。
以上内容仅用作资讯或教育之目的,不构成与BTCC相关的任何投资建议。BTCC竭力但不能保证上述全部内容的真实性、准确性和原创性。